Prime d’assurance : le montant ne dépend pas seulement des garanties
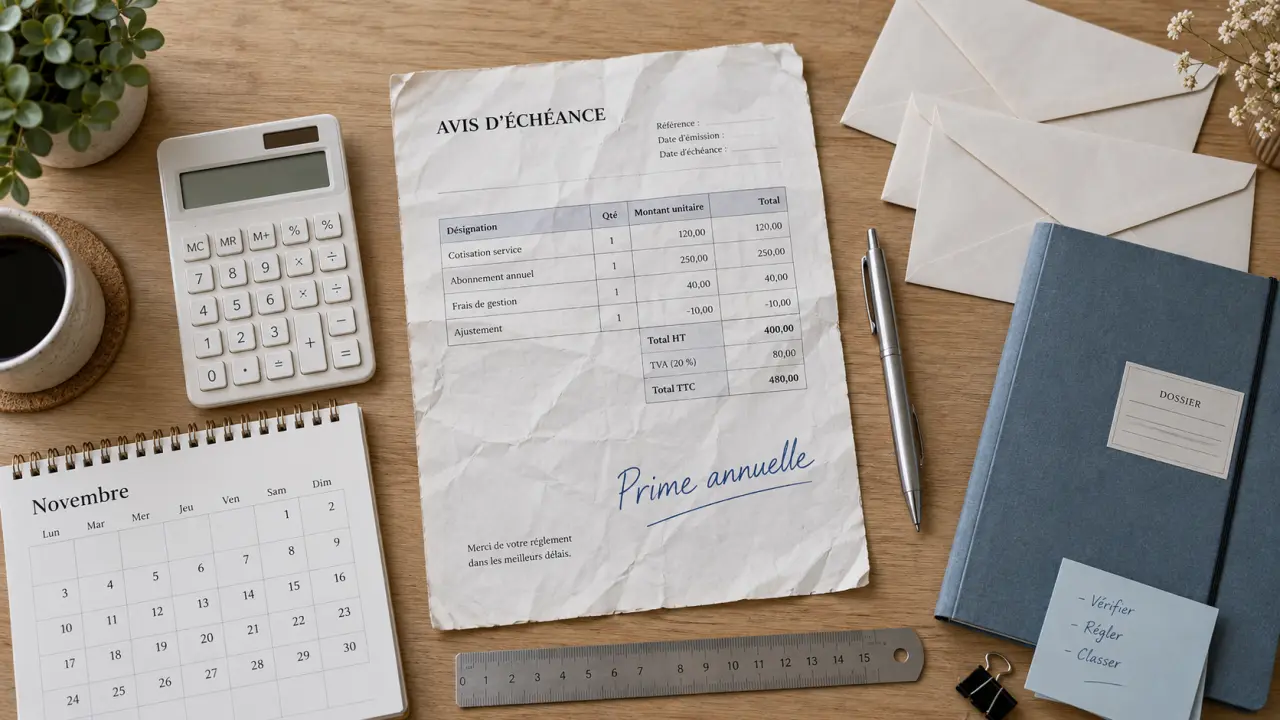
Les primes d’assurance correspondent au prix payé à l’assureur pour bénéficier des garanties prévues au contrat. Elles couvrent les sinistres, les frais de gestion et les taxes applicables. Comprendre leur composition aide à lire un avis d’échéance, à expliquer une hausse et à comparer deux offres au-delà du seul prélèvement mensuel.
La prime d’assurance : le prix des garanties, pas seulement un prélèvement
Une prime d’assurance est la contrepartie financière de la protection accordée à l’assuré. En auto, elle peut couvrir la responsabilité civile, le vol ou les dommages. En habitation, elle concerne le logement, le mobilier et la responsabilité civile. En santé, elle participe au remboursement des frais selon le niveau de couverture choisi. Son montant figure dans les conditions particulières du contrat et sur l’avis d’échéance.
La référence est généralement une prime annuelle, qui couvre une période de 12 mois. Le règlement peut toutefois être fractionné en mensualités, en paiements trimestriels ou semestriels. Ce choix modifie le rythme des versements, mais pas nécessairement le coût annuel. Certains contrats appliquent des frais liés au fractionnement.
Prime et cotisation : des mots proches, des usages différents
Dans le langage courant, prime et cotisation sont souvent employés comme des synonymes. Le mot « prime » est fréquent dans les contrats d’assurance à but lucratif, tandis que « cotisation » est davantage utilisé par les mutuelles. Dans les deux cas, il s’agit de la somme due pour bénéficier des garanties. Il faut toutefois distinguer le coût annuel total de la cotisation mensuelle : douze prélèvements de 40 € représentent 480 € sur l’année, hors éventuels frais de fractionnement.
| Terme | Ce qu’il désigne |
|---|---|
| Prime pure | Le coût théorique des sinistres attendus pour un ensemble de risques comparables. |
| Prime commerciale | La prime pure augmentée des frais de gestion, de distribution et de la marge de l’assureur. |
| Prime totale | Le montant final, qui inclut les taxes et les contributions applicables. |
| Prime nette ou brute | Une terminologie qui varie selon les documents. Il faut vérifier si les taxes et les chargements sont inclus. |
| Cotisation | Le terme utilisé pour désigner le montant dû, notamment dans l’univers mutualiste. |
Comment les assureurs construisent-ils les primes d’assurance ?
Le principe technique repose sur deux éléments : la fréquence des sinistres et leur coût moyen. Leur multiplication permet d’approcher la prime pure. Cette logique repose sur la mutualisation : les contributions de nombreux assurés servent à indemniser les sinistres d’un nombre plus limité d’entre eux.
Du risque théorique au tarif affiché
À la prime pure s’ajoutent les chargements nécessaires au fonctionnement du contrat : gestion administrative, distribution, traitement des dossiers et marge. Les taxes et les contributions complètent ensuite le montant payé. La prime finale ne correspond donc pas uniquement à une réserve destinée à couvrir un sinistre individuel. Elle participe à l’équilibre d’un portefeuille de risques et à la capacité de l’assureur à indemniser les dommages.
Un exemple permet de visualiser la méthode. Pour 10 000 maisons, avec 10 sinistres annuels représentant 900 000 € d’indemnités, le coût attendu s’élève à 90 € par maison avant les frais et les taxes. Rapporté à une valeur assurée de 100 000 €, ce montant correspond à un taux technique de 0,9 ‰. Ce calcul reste pédagogique et ne constitue pas un tarif : les garanties, la localisation, les franchises et les caractéristiques réelles du bien peuvent modifier fortement le résultat.
Les critères qui font varier votre montant
- Le niveau de garanties : étendre les événements couverts ou relever les plafonds d’indemnisation augmente généralement la prime.
- La franchise : accepter une part plus importante à sa charge en cas de sinistre peut réduire le tarif.
- Le profil et l’historique : les antécédents de sinistres, le malus auto ou les caractéristiques de l’emprunteur influencent l’évaluation du risque.
- L’objet assuré et sa localisation : véhicule, logement, activité professionnelle, valeur déclarée et zone géographique font varier l’exposition au risque.
- L’assiette de calcul : selon le contrat, le taux peut s’appliquer à la valeur d’un bien, au capital assuré, au capital restant dû ou au chiffre d’affaires.
Deux biens voisins peuvent sembler comparables tout en relevant de groupes de risque différents. Les capitaux déclarés, les dépendances, la protection contre le vol ou le niveau de franchise peuvent modifier la prime. Pour comparer deux offres, il faut donc vérifier les garanties, les exclusions, les plafonds, la franchise et la valeur assurée. Un prix inférieur n’est intéressant que si la protection reste équivalente.
Pourquoi une prime peut augmenter au renouvellement
Une hausse n’est pas automatiquement abusive, mais elle doit s’inscrire dans le cadre du contrat. Une clause d’indexation peut faire évoluer la prime en même temps que les garanties. Une clause de révision ou d’adaptation des cotisations peut aussi prévoir une modification tarifaire dans certaines situations. L’ajout d’options, la modification du risque déclaré, un sinistre ou un malus peuvent expliquer une évolution individuelle.
Lire l’avis d’échéance avant de réagir
Face à une augmentation, comparez le nouvel avis d’échéance avec le précédent : montant annuel, fractionnement, garanties, franchise, taxes et date d’effet. Consultez ensuite les conditions générales et particulières pour identifier la clause invoquée. Si aucun changement apparent ne justifie l’écart, demandez une explication écrite à l’assureur.
La possibilité de contester ou de résilier dépend du motif de la hausse et des stipulations contractuelles. Certains contrats prévoient une faculté de résiliation après une augmentation, avec un délai qui peut aller de 15 jours à 1 mois selon les dispositions applicables. Conservez l’avis reçu et vérifiez rapidement les modalités prévues par le contrat avant toute démarche.
Appel de prime, échéance et impayé : les étapes à connaître
L’appel de prime, souvent intégré à l’avis d’échéance, rappelle la somme due, la période couverte, la date limite de paiement et les modalités de règlement. L’échéance principale correspond habituellement au renouvellement annuel. Des échéances secondaires peuvent apparaître lorsque la prime est fractionnée. La tacite reconduction prolonge le contrat si aucune résiliation n’intervient dans les conditions prévues.
Un retard de paiement n’est pas sans conséquence
Le paiement doit intervenir à la date indiquée. Un délai général de 10 jours est souvent mentionné pour régler la prime. En cas de non-paiement, l’assureur peut adresser une mise en demeure. Après 30 jours supplémentaires, les garanties peuvent être suspendues. Une résiliation peut ensuite intervenir sous 10 jours selon les conditions applicables. Pendant une suspension, un sinistre peut ne pas être couvert : un retard ne doit donc pas être considéré comme une simple formalité administrative.
En cas de difficulté financière, contactez l’assureur avant l’échéance. Il peut être possible d’échanger sur les modalités de règlement ou d’étudier un contrat moins étendu. Réduire les garanties doit néanmoins rester un choix raisonné. Supprimer une couverture essentielle pour économiser quelques euros peut coûter beaucoup plus cher lors d’un sinistre.
Comparer et comptabiliser une prime sans perdre de vue l’essentiel
Pour obtenir une prime plus adaptée, demandez plusieurs devis sur une base strictement identique. Indiquez les mêmes capitaux, les mêmes garanties et la même franchise, puis comparez le coût annuel total plutôt que le seul prélèvement mensuel. Examinez aussi les exclusions, les plafonds d’indemnisation, les délais de carence éventuels et les conditions de résiliation. Une franchise plus élevée peut être pertinente si vous disposez d’une épargne suffisante pour l’assumer.
Le traitement comptable en entreprise
En comptabilité, les primes d’assurance sont habituellement enregistrées dans le compte 616 « Primes d’assurances », rattaché aux services extérieurs. Selon la nature de la couverture, les sous-comptes 6161 à 6165 peuvent notamment concerner les multirisques, le dommage construction, le transport, les risques d’exploitation ou l’insolvabilité clients. Le compte 401 peut enregistrer la dette envers le fournisseur, tandis que le compte 512 enregistre le paiement bancaire.
Lorsqu’une prime couvre deux exercices, la fraction relative à l’exercice suivant doit être régularisée en charges constatées d’avance, via le compte 486. Cette écriture évite d’imputer la totalité du coût à une période qui ne bénéficie pas intégralement de la couverture. Pour une entreprise, vérifier la période assurée sur chaque appel de prime est donc aussi important que contrôler son montant.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Petite voiture en ville : budget, coffre, consommation, le bon équilibre à viser
 Le meilleur SUV 2025 se choisit selon votre usage, pas selon sa fiche technique
 Voiture rayée : l’assurance dépend de la cause, de la garantie et de la franchise
 Recours assurance : 2 étapes avant le médiateur et 3 voies pour être indemnisé