Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation
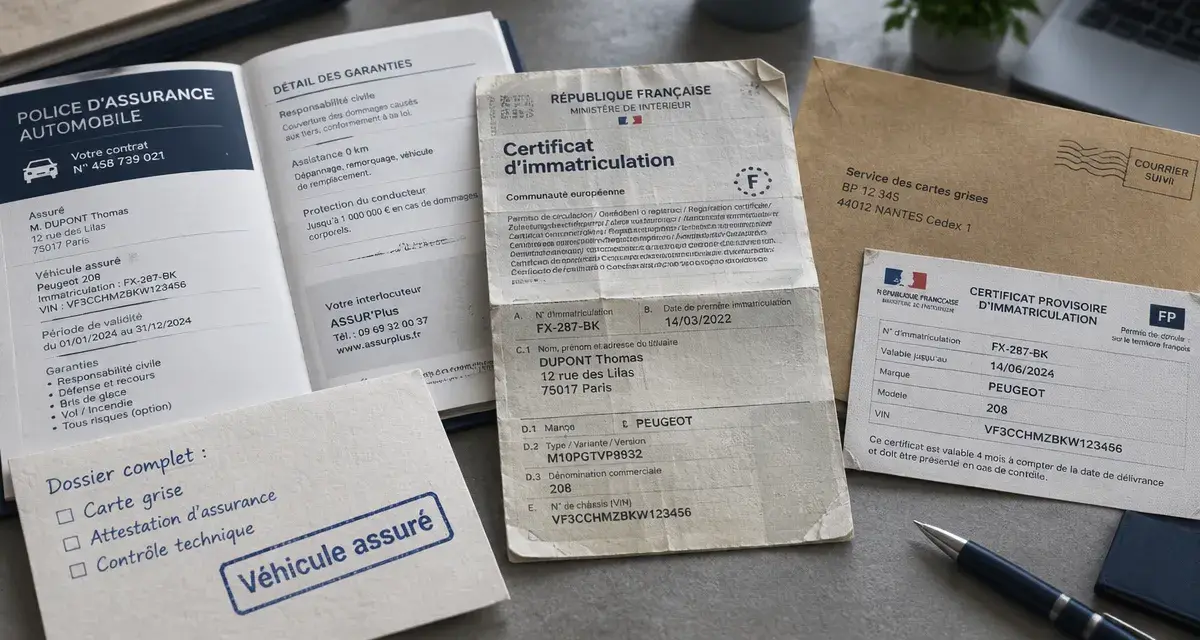
Carte grise et assurance répondent à deux obligations distinctes, mais leurs démarches sont liées. Le certificat d’immatriculation identifie le véhicule et son titulaire, tandis que l’assurance couvre les dommages causés par sa circulation. En pratique, il faut généralement assurer le véhicule avant de déposer la demande de carte grise, puis transmettre le certificat définitif à l’assureur dès sa réception.
Assurance et carte grise : deux documents, deux rôles complémentaires
La carte grise, appelée officiellement certificat d’immatriculation, rattache un véhicule à une immatriculation et à son ou ses titulaires. Elle comporte notamment le numéro VIN, ou numéro de série, inscrit au champ E. Ce numéro permet d’identifier précisément le véhicule lors d’une vente, d’un contrôle ou d’une démarche administrative.
L’assurance auto protège les tiers et les personnes concernées par un sinistre, selon les garanties souscrites. La responsabilité civile, aussi appelée assurance au tiers, constitue la couverture minimale obligatoire pour un véhicule destiné à circuler. Elle ne remplace donc pas la carte grise. De son côté, la carte grise ne prouve pas qu’une couverture d’assurance est en cours.
Pourquoi l’ordre des démarches compte
Le dossier d’immatriculation comprend un justificatif d’assurance. Souscrire le contrat en premier évite donc de bloquer la demande au moment de réunir les pièces. Selon la situation du véhicule, l’assureur peut ouvrir le contrat à partir de l’immatriculation existante, du VIN ou du numéro de série. Une fois le certificat d’immatriculation définitif obtenu, sa copie permet de mettre le contrat à jour.
La succession des démarches repose sur des informations qui doivent rester cohérentes. L’identification technique du véhicule sert à établir le contrat, puis le justificatif d’assurance accompagne la demande d’immatriculation. Enfin, le certificat définitif confirme les données du véhicule auprès de l’assureur. Une erreur de VIN, une adresse non actualisée ou un conducteur habituel mal déclaré peut fragiliser l’indemnisation après un accident, même si le dossier semble complet.
Peut-on faire une carte grise sans assurance ?
Pour immatriculer un véhicule destiné à circuler, la réponse est en principe non. Une preuve d’assurance fait partie des éléments attendus dans la demande de certificat d’immatriculation. Prévoir de souscrire une assurance après réception de la carte grise ne suffit pas. La couverture doit être mise en place avant la démarche pour justifier que le véhicule est assuré.
Le justificatif d’assurance à présenter
Depuis le 1er avril 2024, la carte verte n’est plus le document de référence remis aux automobilistes. À la souscription, l’assureur peut fournir un Mémo Véhicule Assuré, valable 15 jours après la signature du contrat. Ce document récapitule les informations utiles sur le véhicule et la couverture pendant la mise en place du contrat.
Les autorités peuvent aussi consulter le Fichier des Véhicules Assurés lors d’un contrôle. Cette vérification ne dispense pas de fournir les pièces demandées pour l’immatriculation. Préparez un justificatif cohérent avec les informations disponibles : numéro d’immatriculation lorsqu’il existe déjà, ou VIN pour un véhicule neuf ou en cours d’immatriculation.
Assurer un véhicule sans carte grise définitive : les cas qui se présentent
L’absence de carte grise définitive ne rend pas forcément l’assurance impossible. Tout dépend de l’origine du véhicule et des documents permettant de l’identifier sans ambiguïté. Une assurance temporaire ou provisoire peut être envisagée lorsque la situation le justifie, notamment pendant la finalisation de l’immatriculation.
| Situation | Document d’identification utile | Démarche à privilégier |
|---|---|---|
| Véhicule neuf | VIN ou numéro de série, certificat provisoire d’immatriculation | Souscrire avant la circulation et finaliser l’immatriculation |
| Véhicule d’occasion | Ancienne carte grise barrée et informations de cession | Assurer rapidement puis demander le changement de titulaire |
| Carte grise définitive en attente | Certificat provisoire d’immatriculation ou justificatifs d’achat | Demander à l’assureur une solution provisoire adaptée |
| Scooter ou deux-roues | Immatriculation ou numéro de série selon le véhicule | Vérifier l’obligation d’immatriculation et assurer avant de circuler |
Véhicule neuf : partir du VIN et du certificat provisoire
Pour une voiture neuve, la carte grise définitive n’est pas toujours disponible au moment de la livraison. Le vendeur ou le professionnel peut fournir les éléments nécessaires à l’identification du véhicule, notamment le VIN. Un certificat provisoire d’immatriculation peut ensuite permettre de circuler dans l’attente du document définitif. Indiquez à l’assureur la situation exacte et transmettez-lui la carte grise dès sa réception.
Véhicule d’occasion : ne pas rouler avec une simple promesse d’assurance
Lors d’un achat d’occasion, la carte grise barrée remise par le vendeur et les informations de cession servent à préparer le dossier. Avant de prendre la route, le véhicule doit être effectivement assuré. Une assurance provisoire peut servir de transition, mais sa durée et ses conditions dépendent du contrat proposé. Elle ne doit pas retarder indéfiniment le changement de titulaire.
Carte grise et assurance à des noms différents : possible, mais à déclarer
Le titulaire de la carte grise, le souscripteur du contrat et le conducteur principal ne sont pas nécessairement la même personne. Cette dissociation peut correspondre à une situation familiale ou financière courante. Un parent peut, par exemple, souscrire le contrat d’un véhicule utilisé habituellement par son enfant. Un véhicule peut aussi être acquis par une personne et assuré par son conjoint.
Bien distinguer les rôles
- Le titulaire de la carte grise est la personne inscrite sur le certificat d’immatriculation. Il reçoit notamment les contraventions liées au véhicule.
- Le souscripteur signe le contrat, paie les cotisations et effectue les déclarations auprès de l’assureur.
- Le conducteur principal utilise le véhicule le plus souvent. Son profil participe à l’évaluation du risque.
- Le conducteur secondaire utilise le véhicule de façon moins habituelle. Il doit aussi être déclaré lorsqu’il est connu.
La transparence reste essentielle. Déclarer un parent comme conducteur principal alors que le véhicule est utilisé chaque jour par un jeune conducteur peut être considéré comme une fausse déclaration. En cas de sinistre, cette situation peut entraîner une réduction de l’indemnisation, voire la nullité du contrat selon les circonstances.
Constituer un dossier cohérent et choisir le niveau de garantie
La demande de certificat d’immatriculation s’effectue en ligne auprès de l’ANTS. Les pièces varient selon qu’il s’agit d’un véhicule neuf, d’occasion, donné ou hérité. Une préparation méthodique limite toutefois les échanges et les retards.
Les documents à réunir avant de commencer
- Une pièce d’identité et un justificatif de domicile ;
- Le justificatif d’assurance ou le Mémo Véhicule Assuré ;
- Les informations d’identification du véhicule : immatriculation, VIN ou numéro de série ;
- Pour une occasion, l’ancienne carte grise barrée et les documents de cession ;
- Pour un véhicule neuf, les documents remis par le vendeur et, si nécessaire, le certificat provisoire d’immatriculation ;
- Les formulaires administratifs demandés selon la nature de la démarche.
Après l’obtention du certificat, vérifiez que l’immatriculation, le nom du titulaire et les caractéristiques du véhicule correspondent bien au contrat. Signalez rapidement tout changement de situation à l’assureur. Certains changements doivent être communiqués dans un délai de 30 jours.
Au tiers, intermédiaire ou tous risques : ce que change votre choix
Pour immatriculer le véhicule, l’assurance au tiers répond à l’obligation minimale de responsabilité civile. Le niveau intermédiaire ajoute des garanties selon le contrat, par exemple contre certains événements comme le vol ou l’incendie. La formule tous risques offre une protection plus étendue, y compris pour les dommages subis par votre véhicule dans de nombreuses situations. Les exclusions et les franchises doivent toutefois être examinées.
Le choix dépend de la valeur du véhicule, de son usage, de son stationnement et de votre capacité à assumer un reste à charge après un sinistre. Demander plusieurs devis permet aussi de vérifier qu’un assureur accepte votre configuration, notamment lorsque le titulaire de la carte grise et le souscripteur sont différents. Ne circulez jamais sans couverture effective. Outre la contravention de classe 4, un accident non assuré peut entraîner des conséquences financières durables.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Réparateur auto : comment lire un devis clair et choisir un garage fiable
 Prix de la main-d’œuvre en garage : pourquoi les tarifs explosent et comment réduire votre facture
 Coût d’entretien d’une voiture hybride : un budget maîtrisé, sauf en cas de batterie à remplacer
 Avant un road trip, quelques minutes de contrôle valent mieux qu’une panne sur la route