Recours assurance : 2 étapes avant le médiateur et 3 voies pour être indemnisé
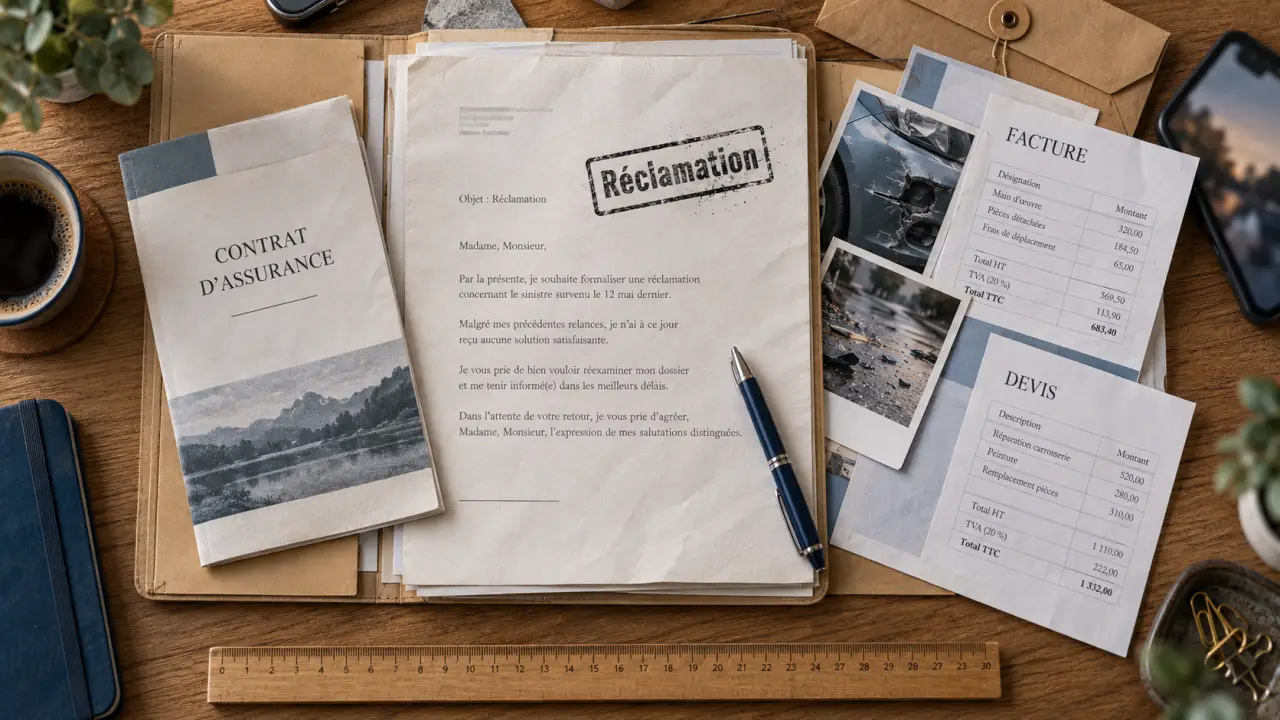
Un refus de garantie, une indemnisation trop faible ou l’absence de réponse ne signifie pas que le dossier est clos. Un recours en assurance commence généralement par un échange avec l’assureur, se poursuit par une réclamation écrite et peut aboutir à une médiation ou à une action en justice. Selon la situation, il peut aussi viser l’assureur du responsable d’un sinistre ou être exercé par votre propre assureur.
Identifier le recours adapté à votre situation
Le mot « recours » désigne plusieurs mécanismes. Avant d’envoyer un courrier, distinguez le désaccord lié à votre contrat de la demande dirigée contre un tiers responsable. Cette qualification détermine votre interlocuteur, les pièces à fournir et les suites possibles.
Testez vos connaissances sur le recours en assurance
| Type de recours | Qui agit ? | Contre qui ? | Situation concernée |
|---|---|---|---|
| Recours contre l’assureur | L’assuré ou le souscripteur | Son assureur ou son intermédiaire | Refus de garantie, indemnité insuffisante, cotisation contestée ou mauvaise exécution du contrat |
| Recours direct | La victime | L’assureur du responsable | Dommage causé par un tiers identifié et assuré |
| Recours subrogatoire | L’assureur | Le tiers responsable | Après l’indemnisation de son assuré pour un dommage causé par ce tiers |
Contester une décision de son propre assureur
Vous êtes concerné si l’assureur refuse de prendre en charge un sinistre, applique une exclusion que vous contestez, propose une indemnisation trop basse ou ne répond pas à votre demande. Relisez les conditions particulières et générales du contrat, ainsi que les courriers reçus. Comparez ensuite la position de l’assureur avec les garanties souscrites et les circonstances précises du sinistre.
Agir contre l’assureur du responsable
Le recours direct, aussi appelé action directe, permet à la victime d’un dommage de demander réparation à l’assureur de la personne responsable. L’article L.124-3 du Code des assurances prévoit cette possibilité. Elle peut être utile lorsqu’un dégât des eaux, un accident ou un dommage matériel provient d’un tiers identifié. La victime n’a pas besoin d’avoir conclu un contrat avec l’assureur adverse pour demander l’indemnisation de son préjudice.
Faire valoir sa réclamation sans perdre de temps
Dans un litige contractuel, la procédure amiable suit une progression logique. Elle donne une possibilité de résoudre le désaccord tout en créant des preuves écrites utiles si le conflit se prolonge.
Commencer par l’interlocuteur habituel
Contactez d’abord votre conseiller, votre agent général ou votre courtier. Présentez le désaccord de manière factuelle : numéro de contrat, référence du sinistre, décision contestée, montant attendu et raisons de votre demande. Demandez une réponse écrite. Un échange téléphonique peut corriger une erreur de traitement, mais il ne remplace pas une trace datée lorsque les enjeux financiers sont importants.
Adresser une réclamation formelle au service dédié
Si la première réponse ne suffit pas, saisissez le service réclamation de l’assureur. Ses coordonnées figurent habituellement dans les conditions générales, les courriers de refus ou l’espace client. Une lettre recommandée avec accusé de réception est particulièrement prudente lorsque le délai de prescription approche. Elle permet de dater clairement votre démarche.
Votre courrier doit rester sobre et vérifiable. Indiquez vos coordonnées, le numéro du contrat et du dossier, la chronologie des faits, la décision contestée, votre demande précise et la liste des pièces jointes. Conservez une copie intégrale de l’envoi. Le service réclamation dispose d’un délai maximal de 2 mois pour répondre.
- les conditions générales et particulières applicables ;
- la déclaration de sinistre et les courriers échangés ;
- les photographies, factures, devis, rapports d’expertise ou constats ;
- tout élément établissant la responsabilité d’un tiers ou l’étendue du préjudice ;
- un décompte clair du montant réclamé.
Classez ces documents dans l’ordre chronologique : une ligne par événement, avec la date, l’auteur du document et son effet sur le dossier. Cette méthode fait ressortir une pièce manquante, une réponse incohérente ou un délai proche. Elle aide aussi le médiateur à comprendre le litige sans devoir reconstituer seul l’historique des échanges.
Saisir le médiateur après la réclamation écrite
La médiation est une voie gratuite, amiable et non judiciaire. Elle intervient après la présentation du dossier à l’assureur et permet d’obtenir un avis indépendant sur le différend.
La procédure officielle pour saisir le Médiateur de l’assurance | Découvrez les étapes, démarches préalables et documents nécessaires pour déposer et suivre votre demande auprès du Médiateur de l’assurance.
Vérifier les conditions de recevabilité
La réclamation écrite préalable est en principe indispensable. Le médiateur peut être saisi si l’assureur ou l’intermédiaire adhère à la Médiation de l’Assurance. Le litige ne doit pas déjà être examiné par un tribunal ou par un autre médiateur. L’article L.612-2 du Code de la consommation encadre notamment ces conditions de recevabilité.
Ne laissez pas le temps passer : une saisine effectuée plus d’1 an après votre réclamation écrite peut être déclarée irrecevable. À l’inverse, l’absence de réponse du service réclamation au terme du délai prévu permet d’envisager la médiation. Le médiateur peut signaler un rejet de la demande dans un délai de 3 semaines.
Constituer un dossier lisible et complet
La saisine peut être effectuée en ligne ou par courrier à l’adresse suivante : TSA 50110 – 75441 Paris Cedex 09. Joignez la réclamation, la réponse de l’assureur lorsqu’elle existe, le contrat et les justificatifs utiles. Numérotez les annexes et rattachez chacune à un point précis de votre argumentation. Un dossier court et organisé est plus facile à examiner qu’un ensemble de documents non classés.
Après la notification de la recevabilité, le médiateur communique en principe une proposition dans un délai de 3 mois. Cette proposition est indépendante, mais elle ne s’impose pas aux parties. Vous pouvez l’accepter, la refuser ou poursuivre la discussion avec l’assureur.
Comprendre le recours de l’assureur et la défense-recours
Après avoir indemnisé son assuré, l’assureur peut se retourner contre le responsable du dommage ou son assureur. C’est le recours subrogatoire : l’assureur agit à la place de l’assuré, dans la limite des sommes versées. Ce mécanisme permet de demander au responsable de supporter le coût du sinistre et évite une double indemnisation pour le même préjudice.
Un assureur peut également demander le remboursement d’une somme versée par erreur, par exemple lorsqu’une indemnisation était indue ou supérieure au montant dû. Cette action en répétition de l’indu peut être exercée dans un délai maximal de 5 ans à compter de la connaissance de l’erreur. Si vous recevez une telle demande, vérifiez son fondement, les calculs et les documents produits avant de reconnaître une dette.
La garantie défense-recours répond à une autre logique. Prévue par certains contrats, elle peut prendre en charge ou accompagner la défense de vos intérêts dans un litige avec un tiers. Elle ne rend pas automatiquement l’assureur responsable de l’affaire : son contenu dépend des garanties, des plafonds et des exclusions prévus au contrat.
Quand envisager une action en justice
La médiation n’empêche pas un recours judiciaire ultérieur. Si aucune solution amiable n’aboutit, si la proposition du médiateur ne vous convient pas ou si le délai de prescription impose d’agir rapidement, une action devant le tribunal peut être envisagée. Pour les litiges issus d’un contrat d’assurance, un délai de prescription de 2 ans est couramment applicable. Son point de départ et ses causes d’interruption doivent toutefois être appréciés selon votre situation.
La médiation ne suspend pas automatiquement tous les délais. Lorsque l’enjeu est élevé, qu’une expertise est contestée ou que la prescription approche, demandez un avis juridique individualisé. Gardez les originaux, les preuves d’envoi et les échanges avec l’assureur. Un recours solide repose sur un récit cohérent et sur des documents capables d’étayer chaque demande.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance moto roadster : 3 critères pour choisir la protection idéale
 Quel monospace d’occasion choisir : 5 critères pour une famille sereine
 Carte grise en retard : 1 mois pour agir, 135 € d’amende et les démarches pour régulariser
 Aide pour acheter une voiture électrique : jusqu’à 5 700 € et quatre contrôles avant de signer