Voiture rayée : l’assurance dépend de la cause, de la garantie et de la franchise
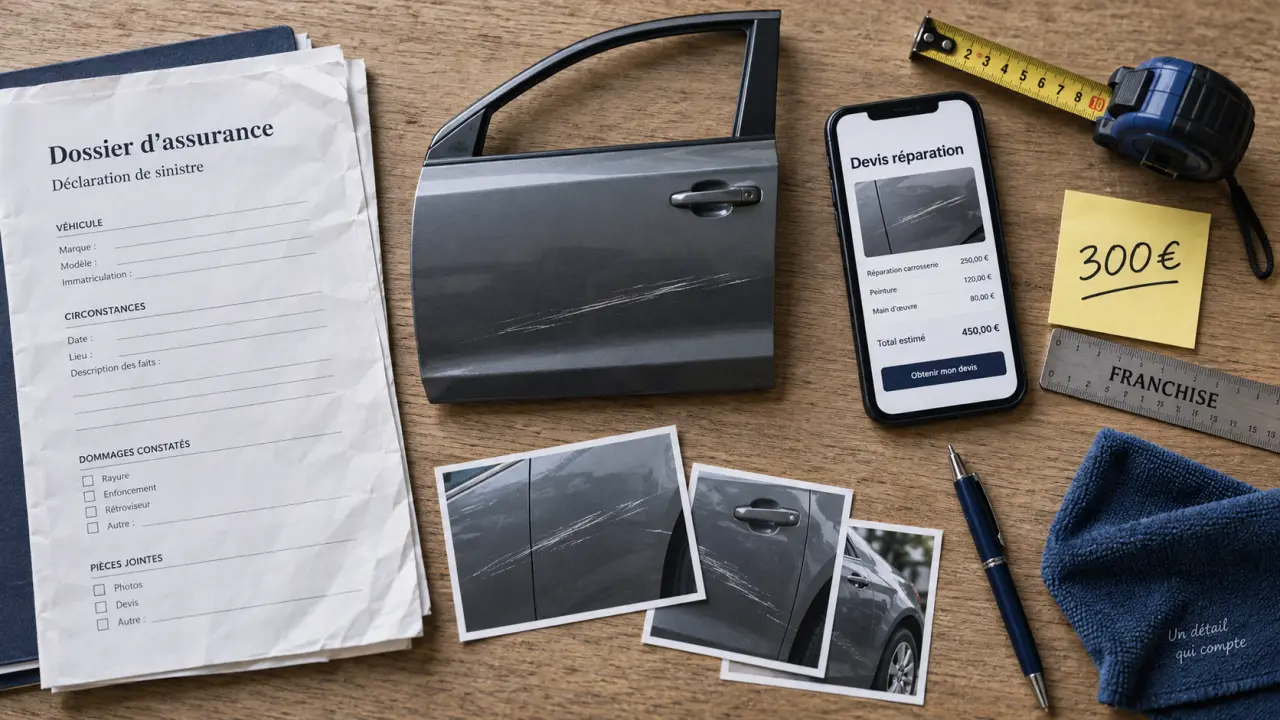
Une voiture rayée n’est pas automatiquement indemnisée par l’assurance auto. La prise en charge dépend de l’origine du dommage, de l’identité du responsable et des garanties prévues au contrat. Avant de déclarer le sinistre, réunissez les preuves et comparez le coût de la réparation avec la franchise. Cette vérification permet d’éviter une mauvaise surprise sur le remboursement ou le bonus-malus.
Identifier l’origine de la rayure avant de contacter l’assureur
Une rayure peut provenir d’un accrochage contre un mur, d’une portière sur un parking, d’un frottement avec un obstacle ou d’une dégradation volontaire. Cette distinction détermine votre responsabilité, la garantie mobilisable et l’assureur à contacter.
Vous avez rayé votre propre voiture
Si vous avez frotté un poteau, un muret ou la porte de votre garage, il s’agit en principe d’un sinistre responsable. La responsabilité civile, incluse dans toute assurance au tiers, ne rembourse pas les dommages causés à votre propre véhicule. Elle couvre uniquement les dégâts infligés à autrui.
Pour obtenir une indemnisation, vous devez généralement avoir souscrit une garantie dommages tous accidents, souvent incluse dans une formule tous risques. Une franchise peut rester à votre charge. Vérifiez aussi les exclusions et les conditions prévues dans les conditions générales et particulières de votre contrat.
Un tiers identifié est à l’origine du dommage
Lorsqu’un conducteur identifié a rayé votre véhicule, par exemple en ouvrant sa portière ou en manœuvrant sur un parking, son assurance responsabilité civile peut couvrir la réparation. Remplissez un constat amiable si les circonstances le permettent, relevez l’immatriculation et demandez les coordonnées des témoins.
Si le responsable refuse de coopérer, transmettez tout de même les éléments disponibles à votre assureur. Celui-ci pourra tenter un recours contre l’assurance du tiers. Un tiers identifié mais non assuré relève d’une situation plus incertaine : la prise en charge dépend de votre contrat, des recours possibles et des pièces réunies.
Auteur inconnu ou coup de clé : le cas du vandalisme
Une rayure découverte sans témoin ni responsable identifiable peut relever du vandalisme, notamment lorsqu’elle ressemble à un coup de clé. La prise en charge dépend alors de la garantie vandalisme ou de l’étendue de votre assurance tous risques.
Un dépôt de plainte contre X est habituellement demandé. Il ne garantit pas à lui seul l’indemnisation, mais il formalise les circonstances et complète le dossier transmis à l’assureur. Conservez le récépissé avec les photographies et les autres justificatifs.
Assurance au tiers, tiers intermédiaire ou tous risques : ce qui peut être couvert
La formule souscrite compte autant que la cause de la rayure. Les intitulés et les garanties varient selon les assureurs. Consultez les conditions particulières, les exclusions, les plafonds et le montant de la franchise avant de conclure que le dommage est couvert.
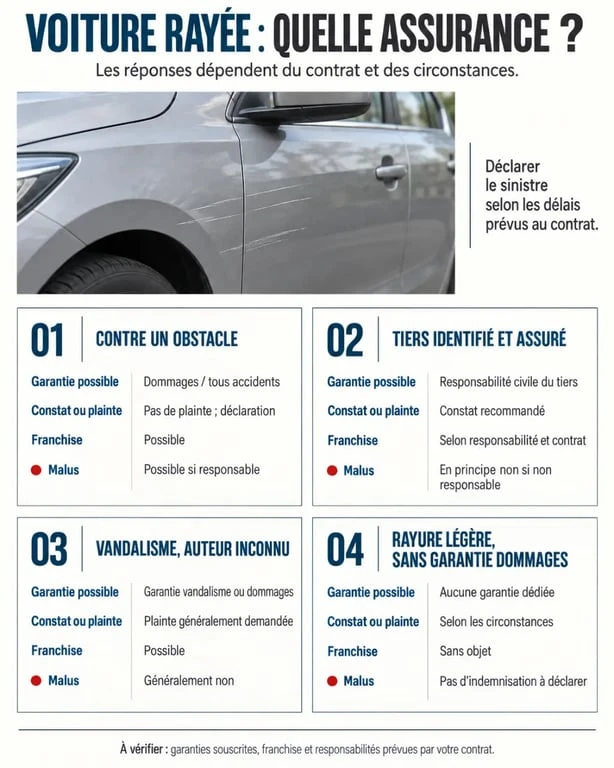
| Situation | Formule ou garantie utile | Prise en charge possible | Franchise et malus |
|---|---|---|---|
| Vous rayez un mur ou un obstacle | Dommages tous accidents | Oui, si la garantie est souscrite | Franchise possible, malus possible |
| Un tiers assuré est identifié | Responsabilité civile du tiers | Oui, via l’assureur du responsable | Pas de malus si vous n’êtes pas responsable |
| Tiers identifié mais non assuré | Selon votre garantie dommages et le recours possible | Variable selon le contrat et le dossier | À vérifier avec l’assureur |
| Coup de clé, auteur inconnu | Garantie vandalisme ou tous risques | Oui, selon les conditions contractuelles | Franchise fréquente, pas de malus en principe |
| Rayure légère sans responsable identifié | Assurance au tiers seule | En général non | Réparation à votre charge |
L’assurance au tiers intermédiaire peut inclure des garanties complémentaires, comme le vandalisme, mais ce n’est pas automatique. Elle peut convenir à un véhicule dont la valeur ne justifie pas une couverture tous risques, si la franchise reste cohérente avec le coût possible des réparations.
Une formule tous risques offre une protection plus large pour les dommages subis par le véhicule assuré. Elle ne supprime toutefois ni la franchise, ni les plafonds, ni les exclusions prévus au contrat. Dans tous les cas, la garantie réellement applicable dépend du contenu de votre police d’assurance.
Déclarer une voiture rayée : les preuves qui protègent votre dossier
Ne nettoyez pas la zone et ne faites pas réparer la carrosserie avant d’avoir réuni les éléments utiles et obtenu l’accord de l’assureur, sauf nécessité liée à la sécurité. Photographiez la rayure de près et de loin, sous plusieurs angles. Les images doivent montrer son emplacement, son étendue et l’état général du véhicule. Une courte vidéo peut compléter le dossier.
Comprendre le délai de prescription en assurance auto | Consultez les règles officielles pour déclarer un sinistre automobile ou un acte de vandalisme et connaître le délai de 2 ans pour agir.
- Relevez les circonstances : lieu, date approximative, emplacement du véhicule, présence éventuelle de caméras et identité des témoins.
- Conservez les preuves : photos, vidéos, échanges avec le responsable, coordonnées des témoins et constat amiable lorsqu’un tiers est identifié.
- Portez plainte en cas de vandalisme ou d’auteur inconnu, puis gardez le récépissé de dépôt de plainte.
- Déclarez le sinistre via l’espace client, par téléphone, en agence ou par courrier, selon les modalités prévues par l’assureur.
- Demandez un devis à un carrossier et attendez les instructions de l’assureur avant de commencer les travaux.
En cas de vandalisme, le délai de déclaration mentionné dans les contrats est de 5 jours ouvrés. Vérifiez la règle applicable à votre assurance et ne tardez pas à signaler les faits. Une déclaration rapide facilite la conservation d’images de vidéosurveillance et la collecte des témoignages.
L’assureur peut demander une expertise ou vous orienter vers un réparateur partenaire avant de valider l’indemnisation. Pour présenter un dossier cohérent, indiquez le dernier moment où le véhicule était intact, le lieu de stationnement et les éventuels déplacements effectués depuis. Ces informations aident à distinguer un frottement accidentel d’une dégradation volontaire.
Franchise, malus et réparation : décider sans surpayer
La franchise correspond à la part de l’indemnisation qui reste à votre charge. Elle peut être fixe ou calculée selon les modalités du contrat. Avant de déclarer une rayure limitée, comparez donc le devis de réparation avec le montant de cette franchise. Si les deux montants sont proches, ou si le devis est inférieur à la franchise, une déclaration peut présenter peu d’intérêt financier.
Quand une rayure peut-elle entraîner un malus ?
Le malus concerne principalement le sinistre dont vous êtes responsable. C’est le cas, par exemple, si vous avez rayé votre voiture contre un obstacle et mobilisez la garantie dommages tous accidents. Selon les conséquences prévues par le contrat, le sinistre peut aussi entraîner une hausse de la prime.
Lorsque vous êtes victime d’un tiers identifié et que votre responsabilité n’est pas engagée, votre coefficient bonus-malus n’a normalement pas vocation à être pénalisé. Pour un vandalisme commis par un auteur inconnu, l’impact dépend des règles du contrat. La situation ne correspond toutefois pas à un accident responsable de votre part.
Choisir la réparation adaptée à la profondeur
Une micro-rayure limitée au vernis peut parfois être atténuée avec un polish ou un efface-rayures adapté. Une rayure superficielle qui atteint la peinture demande davantage de prudence : un stylo de retouche peut masquer le défaut, à condition d’utiliser une teinte et une finition compatibles avec la carrosserie.
Si la rayure atteint l’apprêt ou la tôle, faites intervenir un carrossier. Une réparation professionnelle limite le risque d’oxydation et évite qu’une atteinte localisée ne s’aggrave. La profondeur se vérifie avec prudence, sans gratter davantage la surface.
Pour un véhicule ancien ou de faible valeur, comparez le prix de la réparation avec l’état général de la carrosserie et la valeur du véhicule. À l’inverse, sur un véhicule récent, en leasing ou de collection, une réparation professionnelle et documentée peut préserver la valeur de revente ou éviter des frais de restitution. Relisez les garanties et la franchise avant de choisir entre déclaration et réparation directe.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Petite voiture en ville : budget, coffre, consommation, le bon équilibre à viser
 Résilier son assurance auto sans erreur : le bon motif et la bonne lettre
 Monospace hybride : 7 places, coffre et consommation, les 3 critères qui tranchent
 Le meilleur SUV 2025 se choisit selon votre usage, pas selon sa fiche technique