Arrêté sans assurance : l’amende peut atteindre 3 750 € et la voiture être immobilisée
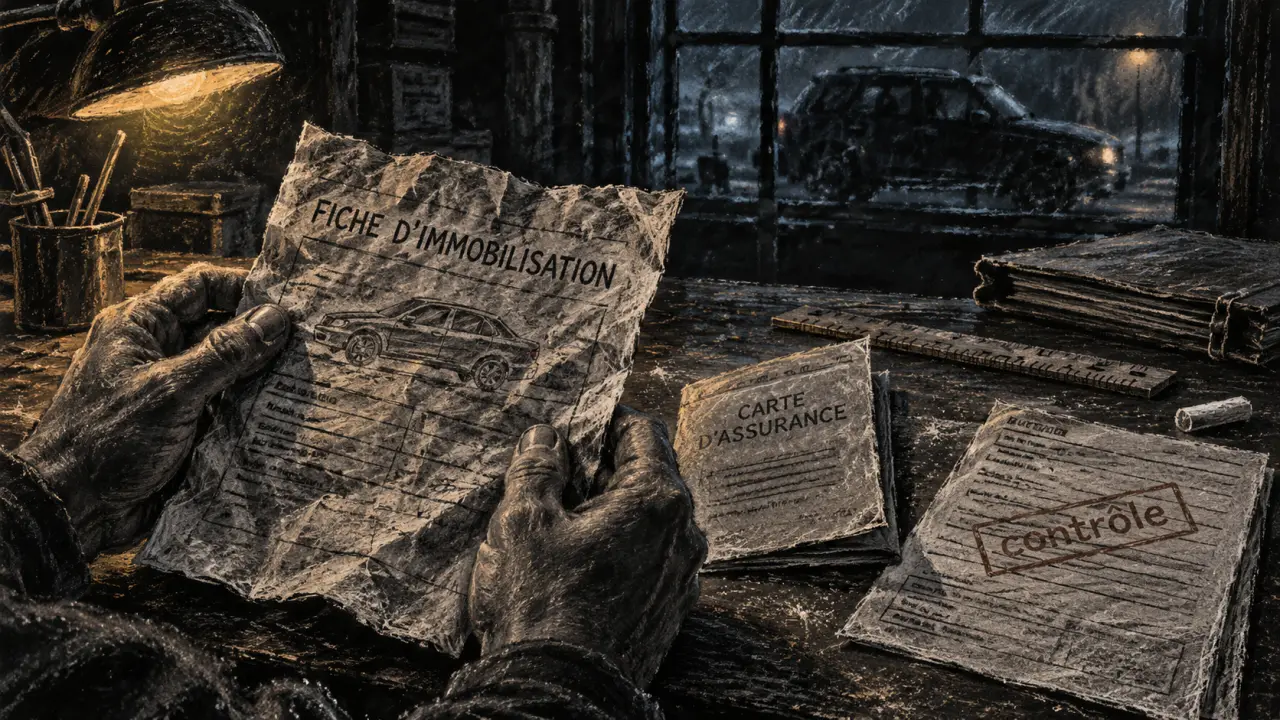
Être contrôlé sans assurance impose d’agir dans le bon ordre. Ne conduisez plus le véhicule, relisez les documents remis sur place et comprenez la mesure prise avant de chercher à le récupérer. Souscrire une garantie après le contrôle permet de régulariser la situation, mais n’efface pas automatiquement l’infraction constatée.
Ce que vous risquez après un contrôle sans assurance
En France, tout véhicule terrestre à moteur doit être couvert au minimum par une assurance de responsabilité civile. Cette garantie indemnise les dommages causés à autrui. Rouler sans elle, même pour un trajet court, un prêt de véhicule ou un usage occasionnel, constitue un défaut d’assurance.
L’amende forfaitaire lors d’une première infraction
Pour une première infraction, lorsque les conditions de l’amende forfaitaire sont réunies, le montant est de 500 €. Il peut être minoré à 400 € si vous payez dans les 15 jours, ou majoré à 1 000 € au-delà de 45 jours. L’avis d’infraction précise les modalités de règlement et, le cas échéant, la possibilité de déposer une requête en exonération.
Ne contestez pas par réflexe. Une contestation doit reposer sur un élément réel, par exemple une assurance valable à la date et à l’heure du contrôle. Une souscription réalisée après l’interception ne prouve pas que le véhicule était couvert au moment de l’infraction.
Les sanctions possibles devant le tribunal
Le défaut d’assurance peut être puni d’une amende pénale allant jusqu’à 3 750 €. Selon la situation, le tribunal peut aussi prononcer des peines complémentaires : suspension ou annulation du permis, interdiction de le repasser, confiscation du véhicule, jours-amendes ou travail d’intérêt général.
En cas de récidive, l’amende peut atteindre 7 500 €. Les mesures complémentaires concernant le permis et le véhicule peuvent également être retenues plus sévèrement. La régularisation reste donc nécessaire, mais elle ne fait pas disparaître le contrôle déjà effectué ni ses suites éventuelles.
| Situation | Conséquence possible |
|---|---|
| Première infraction éligible à l’amende forfaitaire | 500 €, minorée à 400 € ou majorée à 1 000 € selon le délai de paiement |
| Dossier traité judiciairement | Amende pouvant aller jusqu’à 3 750 € et peines complémentaires |
| Récidive | Amende pouvant aller jusqu’à 7 500 € et risque renforcé pour le permis et le véhicule |
| Accident avec un tiers | Indemnisation des victimes puis remboursement potentiel au FGAO |
Immobilisation ou fourrière : comprendre ce qui arrive à votre voiture
Lors du contrôle, les forces de l’ordre peuvent interdire la poursuite du trajet. L’immobilisation du véhicule empêche une voiture non assurée de continuer à circuler. Si aucune solution immédiate n’est possible ou si les circonstances le justifient, le véhicule peut être envoyé en fourrière. Les frais d’enlèvement et de garde s’ajoutent alors à l’amende.
Conduite sans assurance : amende forfaitaire et sanctions | Découvrez les conditions d’application de l’amende forfaitaire et les peines encourues en cas de conduite sans assurance.
Relisez les documents remis sur place
Conservez le procès-verbal, la fiche d’immobilisation, l’avis de mise en fourrière et tout document mentionnant le lieu de dépôt. Ils indiquent généralement l’autorité compétente, les références du dossier et les démarches attendues. Ces informations vous serviront pour contacter le bon interlocuteur et préparer la restitution.
Notez aussi la date et l’heure du contrôle. Elles sont indispensables pour vérifier la validité d’un ancien contrat et déterminer si une assurance couvrait réellement le véhicule au moment de l’interception. Une attestation portant une autre période ne suffit pas à établir cette couverture.
Ne confondez pas assurance souscrite et assurance active
Une assurance ne protège que si le contrat est effectif pour le véhicule concerné et à la bonne date. Un devis, une demande en ligne non finalisée ou une ancienne attestation ne remplacent pas une couverture en cours. Avant de vous déplacer, demandez à l’assureur une preuve claire de la prise d’effet et vérifiez l’immatriculation inscrite sur le document.
Une plaque mal renseignée, une date de garantie incertaine ou un justificatif incomplet peut bloquer la démarche. La récupération du véhicule dépend alors de plusieurs interlocuteurs : les forces de l’ordre, la fourrière et l’assureur. Des documents concordants limitent les déplacements inutiles et le risque de prolonger la garde du véhicule.
Récupérer le véhicule sans perdre de temps
La restitution dépend de la mesure décidée et des instructions de l’autorité compétente. Dans la plupart des cas, il faut d’abord régulariser l’assurance, puis obtenir l’accord ou le document permettant de sortir le véhicule de fourrière. Ne vous présentez pas uniquement avec une carte bancaire : sans justificatif d’assurance valable, la démarche risque d’échouer.
- Identifiez le lieu et le statut du véhicule à partir de la fiche remise lors du contrôle.
- Souscrivez une assurance couvrant réellement le véhicule, avec une date de prise d’effet compatible avec la restitution.
- Récupérez l’attestation ou le mémo d’assurance et contrôlez l’immatriculation, vos coordonnées et les garanties.
- Contactez l’autorité ou la fourrière indiquée pour connaître l’autorisation de sortie et les documents supplémentaires exigés.
- Réglez les frais de fourrière avant d’organiser le retrait du véhicule.
Préparez généralement votre pièce d’identité, le certificat d’immatriculation, votre permis si vous conduisez vous-même, le justificatif d’assurance et les documents liés à l’immobilisation. Si le véhicule appartient à un proche, le propriétaire peut devoir intervenir ou fournir une autorisation.
Les exigences peuvent varier selon la mesure prise et le lieu de garde. Vérifiez-les directement avant de vous déplacer. Cette précaution permet de ne pas repartir sans le véhicule faute d’un document ou d’une autorisation supplémentaire.
Se remettre en règle : contrat annuel ou assurance temporaire ?
Le bon contrat dépend de votre besoin réel. Si vous utilisez le véhicule tous les jours, une assurance auto annuelle est la solution cohérente. Elle maintient la responsabilité civile dans la durée et évite une nouvelle rupture de couverture. Comparez les garanties, la franchise et les conditions de souscription, surtout si un assureur a déjà résilié votre contrat.
Quand l’assurance temporaire peut être utile
Une assurance auto temporaire peut répondre à une situation ponctuelle : récupérer un véhicule, effectuer un déplacement limité ou couvrir une période très courte avant la mise en place d’un contrat classique. Elle ne convient que si l’assureur accepte votre profil, votre véhicule et la durée souhaitée.
Lisez les exclusions, les conditions de conduite et la date exacte de début de garantie avant de payer. Une assurance temporaire souscrite pour une autre voiture, ou dont la prise d’effet commence plus tard, ne permet pas de circuler immédiatement avec le véhicule immobilisé.
Évitez une nouvelle période sans couverture
Ne reprenez pas le volant avant confirmation de la garantie. Une voiture laissée durablement sans assurance peut aussi poser problème si elle est en état de circuler. L’obligation ne dépend pas du nombre de kilomètres parcourus : c’est la possibilité même de mise en circulation qui compte.
Un véhicule prêté reste également soumis à cette obligation, même si le conducteur n’en est pas propriétaire. Avant de l’utiliser, vérifiez donc que le véhicule est assuré et que la garantie correspond bien à la situation du conducteur. Le fait de ne pas posséder la voiture ne supprime pas le risque lié à une conduite sans assurance.
Si un accident est survenu, la conséquence financière peut durer
Sans assurance, les victimes d’un accident peuvent être indemnisées par le Fonds de garantie des assurances obligatoires de dommages (FGAO). Cette intervention ne libère pas le conducteur responsable de sa dette : le FGAO peut lui réclamer le remboursement des sommes versées. Selon la gravité des dommages corporels ou matériels, la dette peut devenir bien supérieure à l’amende initiale.
Le risque financier ne se limite donc plus au montant du contrôle ou aux frais de fourrière. Une indemnisation versée à un tiers peut entraîner une demande de remboursement durable. La responsabilité du conducteur reste engagée même si les victimes ont d’abord été prises en charge par le fonds.
Si vous avez été impliqué dans un accident, rassemblez les éléments utiles sans chercher à minimiser ou à modifier les faits : coordonnées des personnes concernées, constat, photos, lieu et heure. Répondez aux courriers reçus et envisagez un conseil juridique si le dossier comporte des blessés, des dommages importants ou une procédure judiciaire.
Dans tous les cas, la priorité est claire : stoppez immédiatement la conduite non assurée et remettez le véhicule en conformité avant toute nouvelle utilisation.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Moto électrique A2 : choisir entre autonomie, recharge et poids
 Hybride Peugeot 48V : sans prise, coffre préservé et gains visibles en ville
 Toyota Corolla Touring Sports hybride : 581 litres, 4,5 l/100 km et le choix entre 1.8 et 2.0
 750 km WLTP contre 538 km au quotidien : ce que vaut vraiment la Model 3 Grande Autonomie Propulsion