Assurez votre voiture avant la remise des clés, sans délai pour le trajet retour
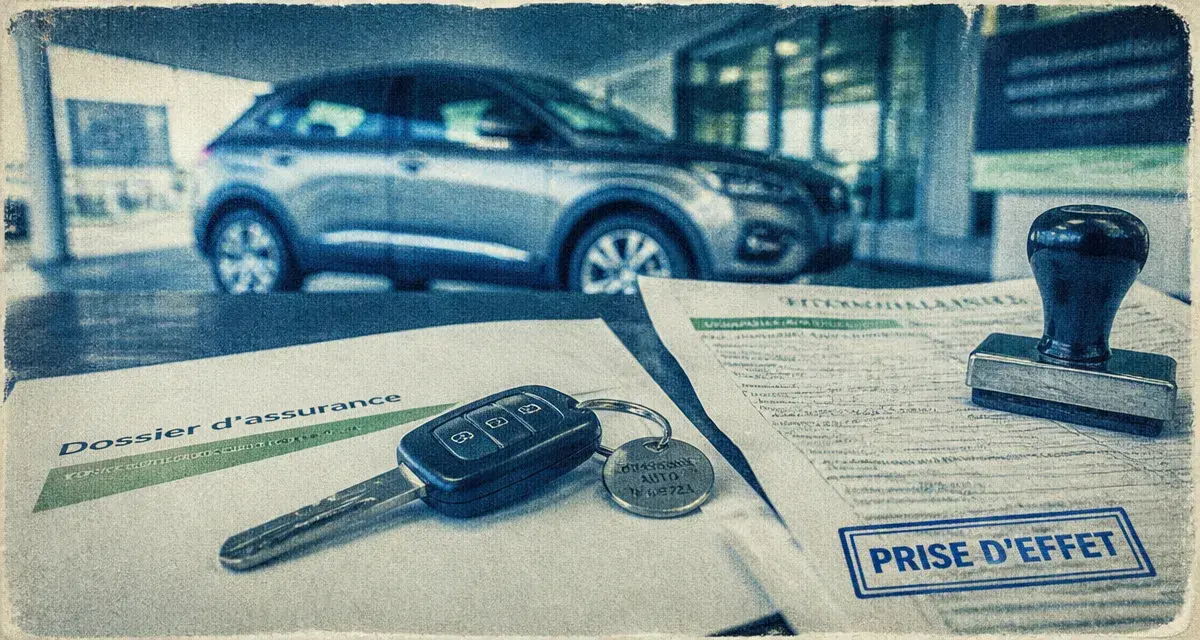
Une voiture doit être assurée avant de circuler. Il n’existe pas de délai de grâce après l’achat, même pour parcourir quelques kilomètres jusqu’à votre domicile. Le contrat doit donc prendre effet au plus tard au moment où vous récupérez le véhicule, avant de quitter le lieu de vente ou de livraison. Pour éviter toute précipitation, préparez la souscription plusieurs jours à l’avance et vérifiez la prise d’effet avant la remise des clés.
La remise des clés, et non la signature, déclenche le besoin d’assurance
L’obligation d’assurance concerne tout véhicule terrestre à moteur susceptible de circuler. L’article L211-1 du Code des assurances impose au minimum une garantie de responsabilité civile, aussi appelée assurance au tiers. Elle couvre les dommages matériels et corporels causés à d’autres personnes par le conducteur.
Lors d’un achat, plusieurs dates peuvent apparaître : signature du bon de commande, paiement, date de cession, livraison et remise des clés. Pour prendre le volant, la date déterminante est celle à laquelle vous récupérez réellement le véhicule. Si l’achat est signé lundi, mais que la voiture est livrée vendredi, l’assurance doit prendre effet vendredi, avant le départ.
Une prise d’effet à programmer avec précision
Au moment de souscrire, indiquez à l’assureur la date et, si nécessaire, l’heure prévue pour récupérer le véhicule. Demandez une confirmation du contrat et assurez-vous de disposer d’une preuve de couverture avant de partir. Une demande de devis, même acceptée oralement, ne remplace pas un contrat effectivement souscrit.
Cette vérification compte particulièrement pour une livraison le week-end, en soirée ou un jour férié. Une démarche commencée en ligne ne signifie pas automatiquement que la garantie est déjà active. Vérifiez la validation du contrat, sa date de prise d’effet et les références du véhicule.
Anticiper permet aussi de comparer les garanties, les franchises et les conditions applicables à votre profil. Préparer le dossier une à deux semaines avant la livraison laisse davantage de temps pour choisir une formule adaptée, au lieu de retenir dans l’urgence une couverture trop limitée ou trop coûteuse.
Voiture neuve, occasion, particulier : quelle situation le jour de l’achat ?
| Situation | Moment à couvrir | Réflexe recommandé |
|---|---|---|
| Voiture neuve chez un concessionnaire | Avant la livraison | Communiquer les informations du véhicule et fixer la prise d’effet le jour du retrait. |
| Voiture d’occasion chez un professionnel | Avant la remise des clés | Ne pas confondre les éventuelles garanties commerciales du vendeur avec l’assurance auto obligatoire. |
| Voiture d’occasion entre particuliers | Avant le trajet retour | Souscrire votre propre contrat, même si le vendeur affirme être encore assuré. |
Le cas de la voiture neuve
Une voiture neuve doit être assurée dès sa livraison. Le concessionnaire ou le garage peut fournir les éléments nécessaires à l’identification du véhicule avant sa mise à disposition. Transmettez-les à votre assureur pour obtenir une proposition adaptée.
Si l’immatriculation définitive n’est pas encore disponible, demandez quelles informations permettront d’organiser la couverture. L’objectif est que le contrat soit validé avant le retrait du véhicule, et non de commencer les démarches une fois installé au volant.
Le cas de l’occasion achetée à un particulier
Pour un véhicule d’occasion, le contrat du vendeur peut théoriquement rester actif jusqu’à minuit le jour de la vente. Cette situation ne doit toutefois pas être considérée comme une autorisation automatique de rouler avec sa couverture. Vous ne connaissez ni les garanties souscrites, ni les exclusions, ni une éventuelle résiliation déjà engagée.
La couverture du vendeur peut aussi ne pas correspondre à votre situation ou à votre trajet. En cas de sinistre, cette incertitude peut compliquer les démarches pour les deux parties. La solution la plus sûre consiste à faire débuter votre contrat avant la récupération du véhicule.
Une voiture garée sur la voie publique, devant un garage ou devant votre domicile reste exposée à un choc, un incendie ou un déplacement imprévu. Même si le trajet retour est reporté, une prise d’effet fixée au moment de la remise des clés garantit une continuité claire. Vous évitez ainsi de laisser une période incertaine entre la vente, le stationnement et le premier déplacement.
Assurance temporaire ou contrat annuel : sécuriser le trajet retour
Lorsque l’achat n’a pas été anticipé, l’assurance auto temporaire peut servir de solution de transition. Elle est généralement proposée pour une durée de 1 à 90 jours. Elle peut convenir pour rapatrier une voiture achetée loin de chez soi, attendre la mise en place d’un contrat plus complet ou couvrir une situation ponctuelle.
Cette option exige toutefois une lecture attentive des conditions. Les garanties sont souvent plus restreintes qu’avec un contrat annuel, certains profils peuvent ne pas être acceptés et les franchises peuvent être différentes. Ne choisissez pas cette formule uniquement parce qu’elle semble rapide. Confirmez la date de début, les conducteurs autorisés, le territoire couvert et les garanties incluses.
Choisir une formule qui protège réellement votre achat
L’assurance au tiers répond à l’obligation légale grâce à la responsabilité civile, mais elle ne couvre pas nécessairement les dommages subis par votre véhicule ni vos blessures en tant que conducteur. Une formule tiers plus ajoute généralement des garanties comme le vol, l’incendie ou le bris de glace. L’assurance tous risques offre une protection plus étendue, notamment pour les dommages causés au véhicule dans certaines situations.
Le choix dépend de la valeur de la voiture, de son mode de stationnement, de son financement, de vos trajets et de votre capacité à assumer une franchise ou une réparation importante. Pour un véhicule récent ou onéreux, ne comparez pas seulement la cotisation. Examinez aussi les plafonds d’indemnisation, l’assistance, la garantie du conducteur et les exclusions.
Préparer son dossier pour être assuré rapidement
Une souscription rapide repose surtout sur un dossier prêt. L’assureur demandera habituellement des informations sur le véhicule, votre permis et votre historique de conduite. Rassemblez ces éléments avant le rendez-vous de vente ou de livraison pour ne pas retarder la validation du contrat.
- Le certificat d’immatriculation, ou les informations disponibles sur le véhicule neuf ;
- Votre permis de conduire ;
- Votre relevé d’information, utile pour connaître le bonus-malus et les sinistres déclarés ;
- Le certificat de cession pour une occasion, lorsque vous l’avez en votre possession ;
- La date, le lieu et l’heure prévus pour la remise des clés ;
- Le niveau de formule souhaité et les éventuelles garanties complémentaires.
Si vous possédez déjà une assurance auto, contactez votre assureur. Un transfert de contrat vers le nouveau véhicule peut parfois être envisagé. Cette possibilité ne dispense pas de vérifier son accord et la date exacte de prise d’effet.
Comparez parallèlement plusieurs devis sur des garanties équivalentes. Un prix d’appel bas ne suffit pas à évaluer une offre : vérifiez le montant des franchises, les exclusions et les protections prévues en cas de sinistre. Ces éléments peuvent modifier sensiblement le niveau de couverture réel.
Conduire sans assurance : des conséquences bien plus lourdes qu’un simple retard
Prendre la route sans assurance est un délit. L’amende peut atteindre 3 750 €. Dans les situations prévues pour une première infraction, une amende forfaitaire de 500 € peut s’appliquer. Majorée de 50 % au profit du Fonds de garantie des assurances obligatoires de dommages (FGAO), elle atteint 750 €.
D’autres sanctions peuvent s’ajouter : suspension du permis jusqu’à 3 ans, immobilisation ou mise en fourrière du véhicule, ainsi qu’interdiction de conduire certains véhicules pendant 5 ans maximum. Les conséquences ne sont pas seulement administratives.
En cas d’accident responsable, l’absence de responsabilité civile peut laisser l’automobiliste face à une dette considérable envers les victimes. Le FGAO peut indemniser les tiers, puis se retourner contre le responsable non assuré pour récupérer les sommes versées.
Assurer la voiture avant son premier déplacement est donc une obligation et une protection immédiate. Avant de quitter le lieu de vente, vérifiez la prise d’effet, les références du véhicule et les garanties souscrites. Ce contrôle de quelques minutes sécurise le trajet retour et évite de commencer votre achat avec une période sans couverture.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fiat 600 hybride avis : 4,8 L/100 km, 385 L de coffre et les compromis à connaître
 Citroën 2CV : 5 114 961 exemplaires, un projet TPV radical et les pièges à l’achat
 Hybride Peugeot 48V : sans prise, coffre préservé et gains visibles en ville
 C4 hybride 2025 : 4,7 l/100 km, 100 à 145 ch et quatre finitions à comparer