Assurance voiture 1 mois : une couverture temporaire entre 50 et 150 €
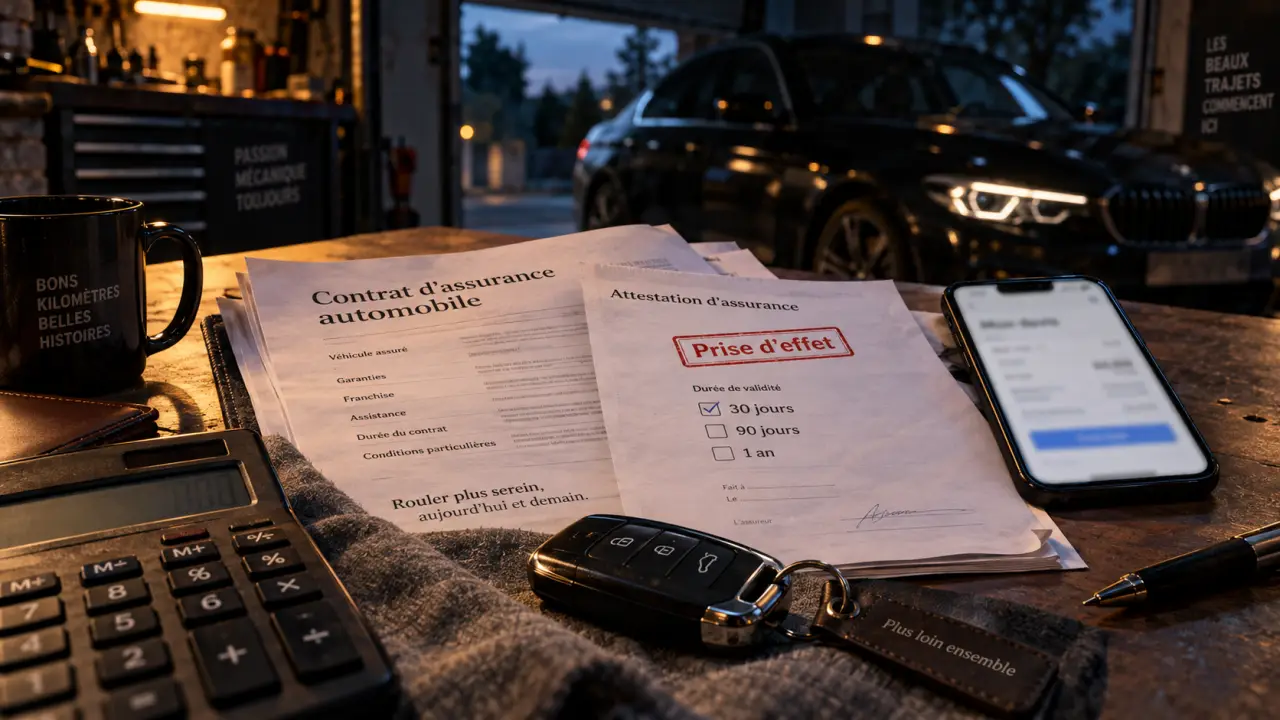
Une assurance voiture 1 mois existe bien. Ce contrat temporaire peut servir à rapatrier un véhicule acheté, couvrir un déplacement ponctuel ou attendre la mise en place d’une assurance annuelle. Sa durée va généralement de 1 à 90 jours. Cette solution ne convient toutefois pas à tous les conducteurs ni à tous les usages. Avant de souscrire, vérifiez les garanties, les exclusions, la franchise et les alternatives possibles.
Une assurance temporaire, pas un délai pour envoyer ses justificatifs
L’assurance auto temporaire couvre un véhicule pendant une période définie au moment de la souscription, par exemple 30 jours. Le contrat précise une date et une heure de prise d’effet, puis se termine automatiquement à l’échéance prévue. Il n’est généralement pas nécessaire de le résilier, mais il ne se renouvelle pas sans nouvelle démarche.
La confusion la plus fréquente concerne le délai de 30 jours parfois accordé dans le cadre d’un contrat annuel pour transmettre certains documents. Ce délai administratif ne transforme pas une assurance classique en contrat provisoire. Il ne faut donc pas déclarer une situation inexacte, retarder volontairement l’envoi de pièces ou penser qu’une couverture non validée suffira pour un besoin ponctuel. En cas de sinistre, cela peut entraîner un refus de garantie et être considéré comme une fraude à l’assurance.
Une voiture doit rester assurée, même lorsqu’elle ne roule pas, dès lors qu’elle est en état de circuler. La responsabilité civile est le socle légal du contrat : elle indemnise les dommages causés aux tiers par le véhicule assuré. Une assurance voiture 1 mois répond donc à un besoin temporaire réel, et non à une façon de contourner une assurance annuelle.
Pour quels conducteurs et quelles situations cette formule est-elle adaptée ?
Les conditions d’accès à vérifier avant toute demande
Les critères varient selon les assureurs. L’assurance temporaire est toutefois souvent réservée aux conducteurs âgés de 21 à 75 ans et titulaires du permis depuis plus de 2 ans. L’assureur peut aussi examiner les antécédents de conduite, le bonus-malus, le type de véhicule et son usage. Un jeune conducteur, une personne ayant obtenu son permis récemment ou un profil avec plusieurs sinistres peut essuyer un refus ou se voir appliquer une franchise plus élevée.
Comprendre l’assurance auto obligatoire au tiers | Découvrez les règles officielles sur l’assurance minimale obligatoire pour tout véhicule circulant sur la voie publique, y compris les cas où il ne roule pas.
Le souscripteur doit fournir des informations exactes sur le véhicule et sur le conducteur habituel. Assurer une voiture pour qu’une autre personne, non déclarée ou non éligible, la conduise principalement expose à une contestation en cas d’accident. Si plusieurs personnes doivent prendre le volant, demandez clairement si elles sont admises par le contrat et dans quelles conditions.
Les cas où un mois de couverture a du sens
- Vous achetez une voiture d’occasion loin de chez vous et devez la ramener avant de choisir une assurance annuelle.
- Vous rapatriez un véhicule après un déménagement, une succession ou un séjour prolongé.
- Votre contrat habituel ne couvre pas le pays de destination et une extension ponctuelle est nécessaire.
- Vous traversez une période de transition entre la fin d’un contrat et la prise d’effet d’un nouveau.
La bonne approche consiste à assurer le trajet et l’usage réels, plutôt que la seule date d’achat. Un véhicule peut rester immobile dans une cour ou devant un garage, puis devenir immédiatement une source de responsabilité dès qu’il est déplacé, chargé sur une voie publique ou confié à un tiers. Cette vérification aide à choisir la durée adaptée, en tenant compte des imprévus liés à la livraison, au contrôle technique ou à l’immatriculation.
Garanties, franchises et territoire : ce que couvre réellement le contrat
La formule de base est habituellement une assurance au tiers. Elle comprend la responsabilité civile, mais ne rembourse pas automatiquement les dégâts causés à votre propre voiture si vous êtes responsable. Pour un véhicule de valeur ou un trajet long, cette protection minimale peut être insuffisante.
Selon les offres, des garanties complémentaires peuvent être proposées : dommages corporels du conducteur, bris de glace, incendie, vol ou catastrophes naturelles. L’ensemble se rapproche d’une formule au tiers plus. Lisez aussi le montant de la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre couvert. Une prime peu élevée peut être associée à une franchise difficile à assumer.
| Point à contrôler | Pourquoi c’est important |
|---|---|
| Responsabilité civile | Elle est indispensable pour indemniser les tiers en cas d’accident responsable. |
| Garanties optionnelles | Elles déterminent la protection contre le vol, l’incendie, le bris de glace ou certains dommages. |
| Franchise | Elle réduit l’indemnisation et peut varier selon le conducteur ou le type de sinistre. |
| Zone géographique | Une couverture en France ne signifie pas automatiquement que tous les pays européens sont couverts. |
Avant un départ à l’étranger, consultez la liste exacte des pays couverts et les conditions d’assistance. Ne supposez pas qu’une attestation temporaire suffit pour franchir une frontière. En cas d’accident pendant la période assurée, la déclaration doit respecter les modalités et les délais prévus au contrat. Un sinistre responsable peut aussi avoir une incidence sur votre bonus-malus futur.
Le prix d’une assurance auto 1 mois et les éléments qui le font varier
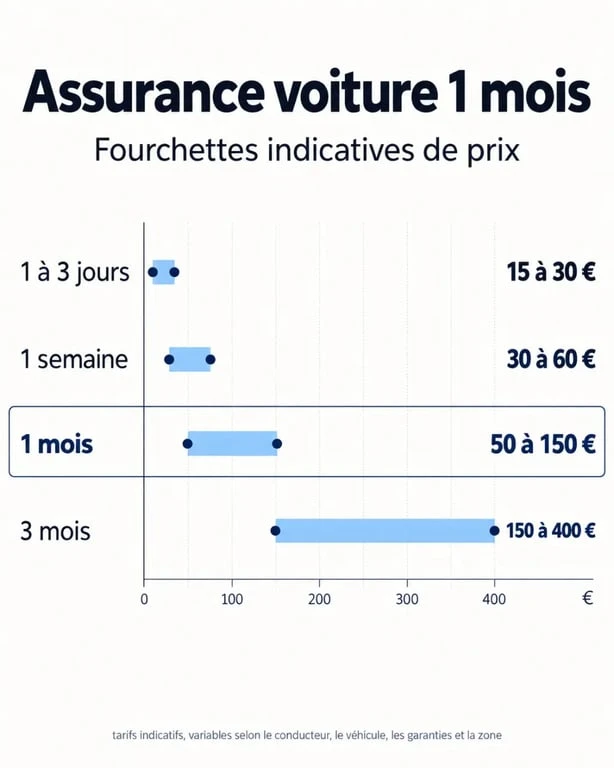
Pour 30 jours, comptez généralement entre 50 € et 150 €. Cette fourchette reste indicative. Le véhicule, l’âge du conducteur, l’ancienneté du permis, les antécédents, la zone de circulation, la durée exacte et le niveau de garantie peuvent modifier fortement le devis. À titre de repère, une couverture de 1 à 3 jours coûte souvent entre 15 € et 30 €, une semaine entre 30 € et 60 €, et 3 mois entre 150 € et 400 €.
Le coût journalier est souvent plus élevé que celui d’une assurance annuelle ramenée au mois. Les frais de gestion restent présents, même lorsque la période est courte, et l’assureur ne dispose pas du même horizon de mutualisation du risque. Les contrats courts peuvent aussi être davantage exposés à certains risques de fraude. Multiplier les contrats de quelques jours pour couvrir un besoin régulier est donc rarement pertinent : une autre formule sera probablement plus cohérente.
Comparez les devis à garanties équivalentes. Regardez le prix total, la franchise et les exclusions, plutôt que la seule prime affichée. Vérifiez également si l’assistance commence dès le premier kilomètre ou seulement à partir d’une certaine distance du domicile.
Choisir l’alternative ou souscrire sans perdre de temps
Quand une autre solution est préférable
Pour un prêt occasionnel de votre propre voiture, commencez par vérifier la garantie prêt de volant de votre assurance actuelle. Elle peut éviter de souscrire un contrat séparé, mais elle prévoit parfois une franchise majorée : 750 € pour un conducteur titulaire du permis depuis plus de 3 ans et 1 500 € pour une ancienneté inférieure à 3 ans dans certaines offres. Les restrictions visant les jeunes conducteurs restent déterminantes.
Pour une location, l’assurance du loueur est souvent la solution la plus simple. Examinez les garanties incluses ainsi que les rachats de franchise proposés. Si vous roulez peu toute l’année, l’assurance au kilomètre peut être plus adaptée. Certains forfaits fonctionnent par paliers de 1 000 km et peuvent générer jusqu’à 30 % d’économie par rapport à un contrat classique. Cette formule n’est toutefois pas conçue pour un besoin unique de rapatriement.
Les étapes pour obtenir une attestation temporaire
- Préparez votre permis de conduire, la carte grise du véhicule et, si l’assureur le demande, votre relevé d’information.
- Indiquez précisément les dates souhaitées, l’usage du véhicule et les pays dans lesquels vous circulerez.
- Comparez les garanties, les franchises et les exclusions avant de régler la cotisation.
- Conservez l’attestation d’assurance remise après validation et vérifiez l’heure exacte de début de couverture avant de prendre la route.
La souscription peut se faire en agence ou en ligne. Certaines plateformes annoncent une démarche en 10 minutes, mais cette rapidité ne dispense pas de contrôler chaque donnée déclarée. Si votre besoin doit dépasser un mois, préparez dès que possible la transition vers une assurance annuelle. Réduisez au maximum l’intervalle entre la fin du contrat temporaire et la prise d’effet du suivant.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Nettoyage voiture moteur : propre à l’œil, risqué pour l’électronique si l’eau s’infiltre
 Le mode Eco réduit-il vraiment la consommation sans compromettre la sécurité ?
 Entretien voiture diesel : à 20 000 km, 5 signaux qui imposent un contrôle
 Protection juridique : fonctionnement, utilité et limites réelles