Protection juridique : fonctionnement, utilité et limites réelles
La protection juridique est une garantie souvent souscrite par défaut, intégrée à une assurance habitation, auto ou via une carte bancaire. Pourtant, peu d’assurés savent l’utiliser au moment où un litige survient. Loin d’être un simple gadget administratif, ce contrat vous accompagne financièrement et juridiquement face à un tiers, qu’il s’agisse d’un voisin, d’un employeur ou d’un vendeur professionnel.
Qu’est-ce que la garantie protection juridique ?
La protection juridique est une assurance permettant d’obtenir des conseils et, en cas de litige, une prise en charge des frais de procédure. Contrairement à une idée reçue, elle ne couvre pas les dommages causés à autrui, ce qui relève de la responsabilité civile, mais elle vous défend lorsque vous êtes en conflit avec une tierce personne ou une entreprise.
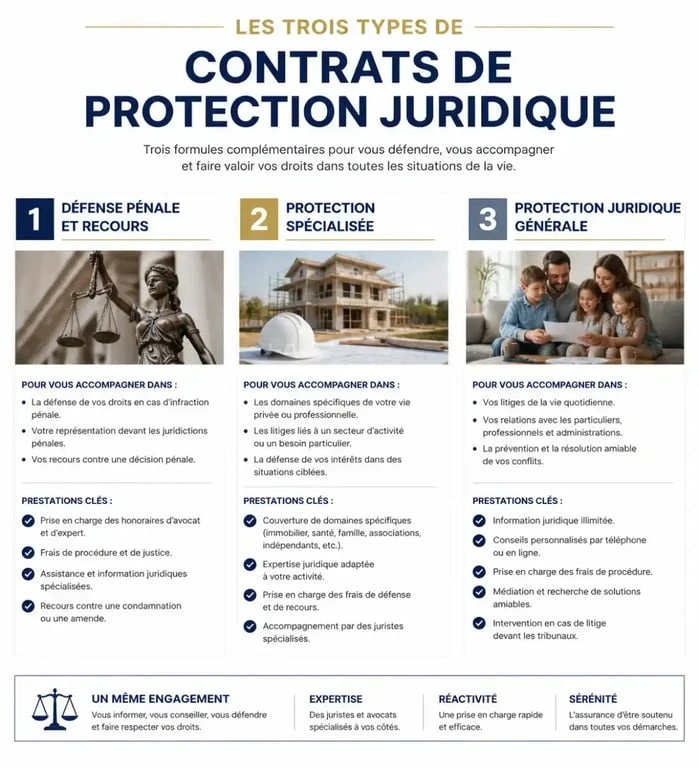
Le contrat prend généralement trois formes selon le niveau de protection souhaité :
La défense pénale et recours, souvent intégrée aux contrats auto, intervient après un accident pour défendre vos intérêts. La protection spécialisée se concentre sur un domaine précis, comme la consommation ou le droit du travail. Enfin, la protection juridique générale, la plus complète, couvre une large palette de litiges de la vie quotidienne.
Dans quels cas pouvez-vous l’utiliser ?
L’intérêt majeur de cette garantie réside dans sa capacité à désamorcer des situations stressantes. Vous pouvez l’activer pour des domaines variés :
En matière de litiges de consommation, elle intervient pour une commande non livrée, un appareil défectueux refusé en garantie ou une facture contestée. Pour les conflits de voisinage, elle couvre les nuisances sonores répétées, l’empiètement sur votre terrain ou les litiges avec une copropriété. Concernant le logement, elle traite les désaccords avec un propriétaire sur la restitution d’un dépôt de garantie ou des travaux de réparation. Enfin, en droit du travail, elle vous accompagne lors d’un litige avec un employeur concernant une rupture de contrat ou des conditions de travail.
Avant d’engager toute démarche, vérifiez si le sinistre entre dans le champ d’application prévu par votre contrat. Anticiper les clauses avant l’apparition du différend permet de naviguer entre la résolution amiable et l’action judiciaire.
Quelles prestations sont réellement prises en charge ?
Lorsqu’un litige est déclaré, l’assureur intervient en deux temps. La première étape est celle du conseil juridique : des juristes spécialisés répondent à vos questions par téléphone ou via une plateforme pour vous orienter sur vos droits.
Si le litige persiste, la phase de résolution amiable est privilégiée. L’assureur tente de trouver un accord avec la partie adverse. Si cette étape échoue, la phase judiciaire s’ouvre avec la prise en charge des honoraires d’avocat, des frais de commissaire de justice et des frais d’expertise, dans la limite du plafond contractuel.
Protection juridique vs aide juridictionnelle : les différences
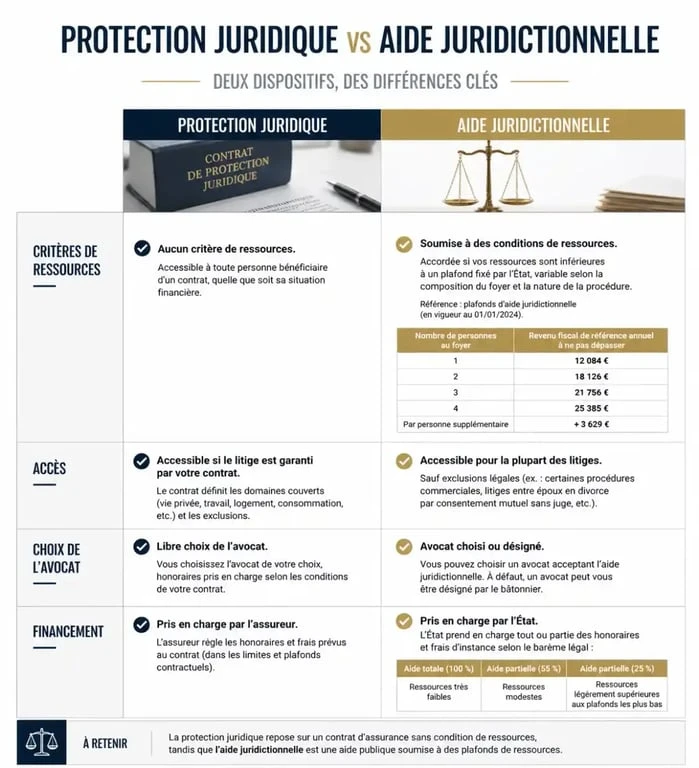
Il est fréquent de confondre ces deux dispositifs. La protection juridique est un contrat privé, payant, accessible à tous sans condition de ressources, où vous choisissez librement votre avocat. L’aide juridictionnelle est une aide publique accordée par l’État, soumise à des plafonds de ressources stricts, qui finance tout ou partie de vos frais de justice si vos revenus sont modestes.
Comprendre la garantie protection juridique : guide officiel | Découvrez le fonctionnement de cette assurance facultative pour vous défendre efficacement en cas de litige.
Si vous disposez d’une protection juridique, celle-ci peut compléter l’aide juridictionnelle ou s’y substituer si vos revenus dépassent les seuils d’éligibilité.
Les limites à connaître avant de souscrire
Aucun contrat n’est illimité. Pour éviter les mauvaises surprises, surveillez trois points :
Le délai de carence est une période, souvent de trois à six mois après la souscription, durant laquelle la garantie ne peut pas être activée. Les seuils d’intervention imposent parfois un montant minimal de litige ; si votre conflit porte sur une somme inférieure, l’assurance ne prendra pas en charge les frais. Enfin, les plafonds de garantie limitent la prise en charge par sinistre et par type de frais. Une fois ce montant atteint, les frais restants sont à votre charge.
Comment agir en cas de désaccord avec votre assureur ?
Il arrive que l’assureur refuse de prendre en charge un dossier ou que vous soyez en désaccord sur la stratégie. Dans ce cas, la loi vous protège grâce au libre choix de l’avocat. Si un conflit d’intérêt survient, vous avez le droit de désigner un avocat de votre choix, dont les honoraires seront pris en charge par l’assureur dans les limites du contrat.
En cas de litige persistant sur la gestion de votre affaire, vous pouvez faire appel à un arbitre désigné d’un commun accord, ou saisir le président du tribunal judiciaire pour trancher la situation. Votre contrat d’assurance contient une section dédiée à la procédure de réclamation : commencez par contacter le service client, puis, en cas d’échec, le médiateur de l’assurance.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Station de gonflage à proximité : où trouver une borne ouverte, gratuite et accessible ?
 Hybride diesel : rare, mais pertinent pour les gros rouleurs d’autoroute
 Une voiture essence fiable se choisit d’abord sur son entretien, pas sur son kilométrage
 Entretien de votre voiture essence : quand réviser, quels points surveiller et comment maîtriser votre budget ?