Assurance auto pas chère : vérifiez ces 4 points avant de profiter des 2 mois offerts
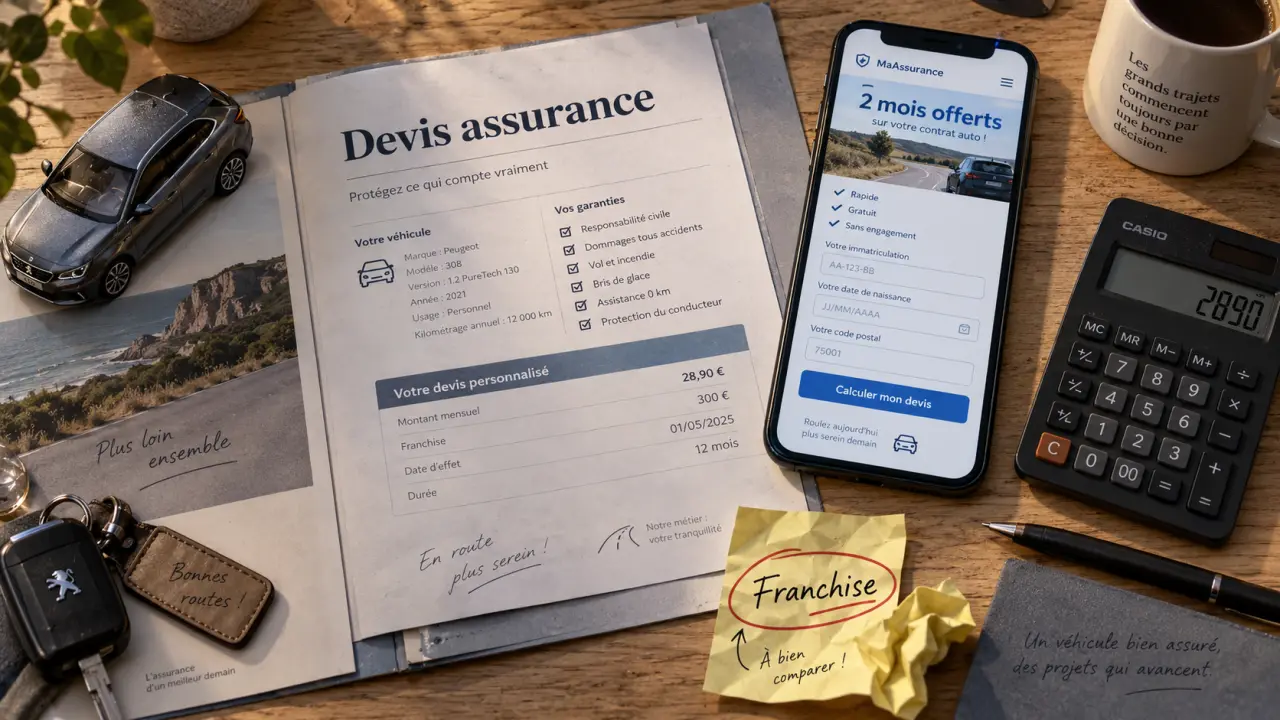
Une assurance auto pas chère avec 2 mois offerts peut réduire le coût de la première année. Pour savoir si l’offre est vraiment intéressante, comparez le prix total, les garanties et les conditions de souscription. La promotion ne doit pas faire oublier l’essentiel : être correctement couvert en cas d’accident, de vol ou de panne.
Ce que couvrent réellement les 2 mois offerts
L’expression « 2 mois offerts » désigne généralement une réduction appliquée à la cotisation d’un nouveau contrat. Selon l’assureur, l’avantage peut prendre plusieurs formes : deux mensualités non prélevées, une remise répartie sur l’échéancier annuel ou une réduction équivalente au montant de deux mois de cotisation. Le gain final peut être proche, mais le calendrier de paiement change selon le dispositif retenu.
Calculer le coût réel des mois offerts
Estimez le coût de la première année et comparez-le à la cotisation annuelle suivante.
Résultats estimés
Ce calcul est une estimation et ne remplace pas un devis. Vérifiez les garanties, les franchises, les options et les conditions précises de l’offre.
Avant de souscrire, vérifiez le montant total annuel après promotion. Une prime affichée à petit prix peut augmenter dès la deuxième année, lorsque l’offre de bienvenue prend fin. Demandez aussi si les frais de dossier, les options ou une première mensualité majorée restent dus. Ces montants peuvent réduire l’économie attendue. Regardez également si la remise est automatiquement appliquée ou si une condition particulière doit être respectée pour en bénéficier.
Une promotion souvent réservée aux nouveaux contrats
Les offres de mois offerts sont fréquemment réservées aux nouveaux clients, à une période de souscription précise et à certaines formules. Elles peuvent exclure les contrats déjà en cours, certaines catégories de conducteurs ou les modifications effectuées après l’adhésion. La date de début de garantie, le mode de paiement et la validation du dossier peuvent aussi conditionner l’application de la remise.
Ne vous contentez donc pas du bandeau promotionnel. Consultez les conditions de l’offre avant de signer, notamment sa durée de validité, les véhicules concernés et les éventuelles exclusions. Vérifiez aussi la date limite de souscription et les modalités prévues si le dossier doit être validé par un conseiller. Si une information reste floue, demandez une confirmation écrite ou conservez le devis détaillé avec les conditions commerciales.
Lire l’échéancier pour connaître le vrai prix
Un échéancier permet de repérer les détails qui changent la valeur réelle de l’offre. Comparez ligne par ligne le premier prélèvement, les mensualités suivantes, les frais éventuels et la cotisation prévue à l’échéance suivante. Cette lecture distingue une réduction immédiate d’un simple décalage de paiement. Elle aide aussi à vérifier qu’une option d’assistance, une protection juridique ou un véhicule de remplacement n’a pas été ajoutée sans répondre à votre besoin.
Choisir la formule qui protège sans alourdir la prime
Le tarif ne dépend pas uniquement de la promotion. Le niveau de couverture pèse directement sur la cotisation. Une assurance auto moins chère est celle dont les garanties correspondent à la valeur du véhicule, à son usage et à votre capacité à payer une franchise en cas de sinistre. Une offre d’entrée de gamme peut donc coûter moins cher tout en étant moins adaptée à votre situation.
Résilier son assurance auto sans pénalités | Découvrez les règles officielles, les délais et les démarches pour résilier votre contrat d’assurance auto.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Votre véhicule a une faible valeur ou vous recherchez le budget minimal. |
| Intermédiaire | Tiers avec garanties complémentaires, souvent vol, incendie ou bris de glace | Vous cherchez un compromis entre cotisation et protection. |
| Tous risques | Couverture plus large, y compris pour de nombreux dommages causés à votre véhicule | Votre auto est récente, financée ou coûteuse à réparer. |
Le tiers n’est pas toujours l’option la plus économique
La formule au tiers est souvent la moins chère à la souscription, mais elle ne rembourse pas vos propres dommages si vous êtes responsable d’un accident. Pour une voiture indispensable au quotidien, l’écart de prix avec une formule intermédiaire peut justifier des garanties comme le vol, l’incendie ou le bris de glace. Le bon arbitrage consiste à évaluer le coût potentiel d’une réparation ou d’un remplacement, et pas seulement le montant de la mensualité.
La valeur du véhicule compte aussi dans ce choix. Une voiture ancienne et peu valorisée ne nécessite pas forcément une couverture étendue. À l’inverse, une auto récente, financée ou difficile à remplacer peut justifier une cotisation plus élevée. Comparez toujours les garanties prévues avec le risque financier que vous pourriez assumer vous-même.
Les services qui évitent une économie trompeuse
Une assistance panne, la mise à disposition d’un véhicule de remplacement ou une protection juridique peuvent sembler secondaires au moment de comparer les devis. Ces services prennent pourtant de la valeur lorsque la voiture est nécessaire pour les trajets domicile-travail ou les obligations familiales. Vérifiez les plafonds d’indemnisation, les franchises et les délais d’intervention. Deux contrats au même prix peuvent offrir une expérience très différente après un sinistre.
Les leviers concrets pour obtenir une assurance auto moins chère
Une promotion de 2 mois offerts apporte une économie ponctuelle. Pour réduire durablement votre cotisation, agissez sur les éléments qui composent la prime : profil de conducteur, véhicule, usage déclaré, kilométrage et garanties retenues. Le prix dépend rarement d’un seul critère.
- Déclarez un kilométrage réaliste : si vous roulez moins de 10 000 km par an, une formule au kilomètre ou un forfait adapté peut être pertinent. Une estimation trop basse pourrait toutefois ne pas correspondre à votre usage réel.
- Adaptez la franchise avec prudence : une franchise plus élevée peut faire baisser la prime, mais augmente la somme restant à votre charge en cas de sinistre. Choisissez un montant que votre budget peut absorber.
- Évitez les options inutiles : ne payez pas une garantie déjà prévue par une autre protection, par exemple via une carte bancaire ou un contrat distinct. Vérifiez toutefois les limites de cette couverture avant de la retirer.
- Valorisez votre bonus : un conducteur expérimenté avec un bon bonus et peu de sinistres présente généralement un profil tarifaire plus favorable. Votre relevé d’information permet à l’assureur de prendre cet historique en compte.
- Décrivez précisément l’usage : usage privé, trajets domicile-travail, stationnement et conducteur secondaire influencent l’estimation. Une déclaration précise évite une révision du tarif au moment de la souscription.
Les jeunes conducteurs, les profils résiliés ou malussés peuvent rencontrer des tarifs plus élevés. Dans ce cas, la priorité n’est pas de supprimer des garanties essentielles, mais de comparer plusieurs devis sur une base strictement identique : mêmes franchises, même usage, mêmes conducteurs déclarés et mêmes options. C’est la seule façon de déterminer quelle offre est réellement compétitive.
Comparer les devis avant de profiter de l’offre
Un devis assurance auto en ligne permet d’obtenir rapidement une estimation personnalisée. Préparez la carte grise, votre relevé d’information, la date d’obtention du permis, votre coefficient de bonus-malus, le kilométrage annuel estimé et les caractéristiques de stationnement. Des informations exactes évitent qu’un tarif attractif soit révisé au moment de la souscription.
Pour comparer efficacement, renseignez les mêmes données auprès de chaque assureur. Une modification de l’usage, du kilométrage ou du niveau de franchise suffit à rendre deux prix difficiles à rapprocher. Vérifiez aussi que la remise annoncée concerne bien la formule que vous avez sélectionnée et non une autre couverture.
Utiliser le coût sur 12 mois comme repère
Pour comparer deux propositions, notez la cotisation annuelle avant et après remise, puis le prix prévu après la première année. Ajoutez le montant des franchises et le coût des garanties importantes pour vous. Une assurance avec 2 mois offerts n’est intéressante que si elle reste cohérente une fois la promotion terminée et si son niveau de protection est comparable à celui des autres devis.
Le prix mensuel peut faciliter la lecture du budget, mais il ne suffit pas pour mesurer l’économie. Reconstituez le coût sur 12 mois et observez l’évolution de la cotisation lorsque la remise disparaît. Cette méthode permet de distinguer une véritable réduction d’un tarif simplement attractif pendant les premiers prélèvements.
Les vérifications à faire avant la signature
- Contrôlez que la remise de 2 mois offerts figure clairement sur le devis ou les conditions particulières.
- Vérifiez la date d’effet du contrat et la date limite éventuelle de l’offre.
- Relisez les exclusions, les plafonds d’indemnisation et le montant de chaque franchise.
- Assurez-vous que tous les conducteurs habituels et le bon usage du véhicule sont déclarés.
- Conservez le devis, l’échéancier et les conditions de l’offre jusqu’à la réception des documents définitifs.
Enfin, privilégiez un assureur joignable par les canaux qui vous conviennent : gestion en ligne, téléphone, agence ou conseiller. Un tarif réduit est utile, mais la qualité de l’accompagnement, notamment en cas de panne ou de sinistre, reste un critère concret. Comparez calmement les conditions, le prix annuel et les garanties, puis souscrivez lorsque ces trois éléments forment un ensemble cohérent.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance moto roadster : 3 critères pour choisir la protection idéale
 Quel monospace d’occasion choisir : 5 critères pour une famille sereine
 Aide pour acheter une voiture électrique : jusqu’à 5 700 € et quatre contrôles avant de signer
 Que couvre la garantie d’une voiture d’occasion ? Conformité, vices cachés et pannes exclues