Assurance auto 2026 : pourquoi un bonus 50 n’empêche pas la hausse de votre prime
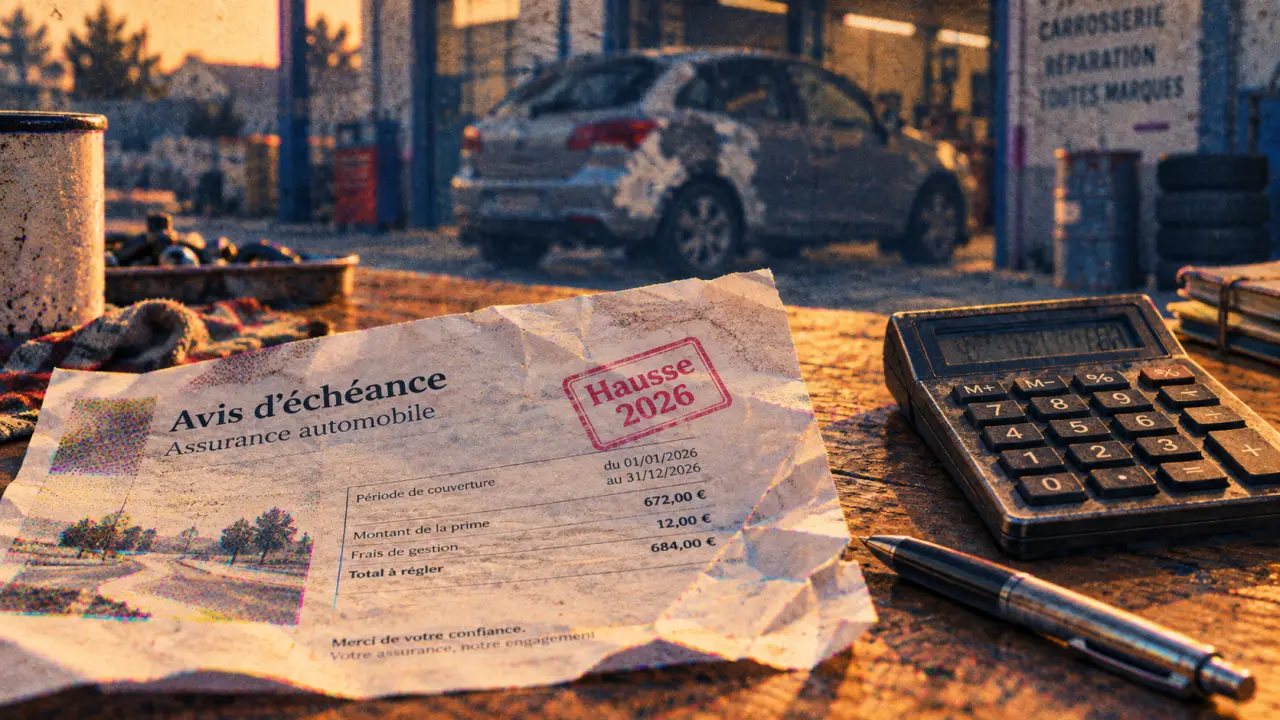
Voir sa cotisation augmenter sur son avis d’échéance est frustrant, surtout lorsqu’aucun accident responsable n’a été déclaré. En 2026, la hausse de l’assurance auto se situe généralement entre 4 % et 6 %, tandis qu’Assurland relève une progression de 8 %. Pour un contrat standard, cela peut représenter 30 à 50 € supplémentaires par an. Cette évolution ne dépend donc pas uniquement de votre conduite. Elle reflète aussi le coût collectif des réparations, des sinistres climatiques et des taxes.
Une hausse moyenne qui masque de grands écarts
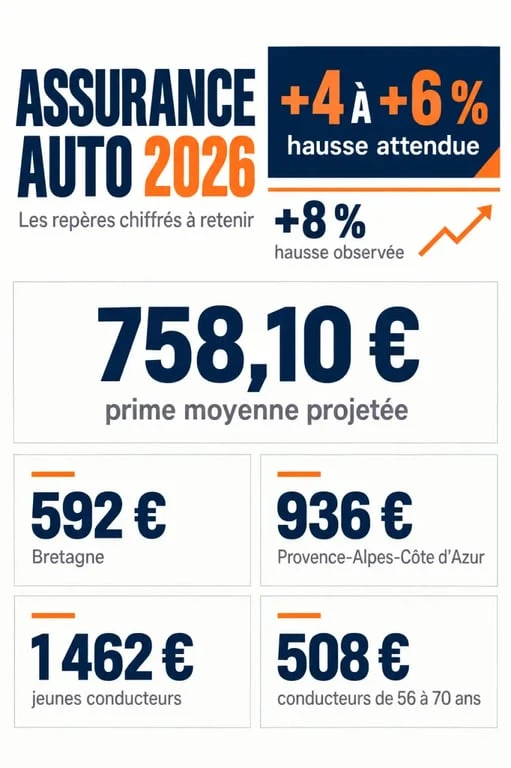
La prime moyenne annoncée pour 2026 s’élève à 751 € par an, avec une projection à 758,10 €. Ce repère aide à situer le marché, mais il ne suffit pas pour évaluer votre contrat. La formule choisie, le lieu de résidence, le véhicule assuré, le stationnement et l’historique du conducteur influencent fortement le tarif final.
| Repère | Montant ou évolution | Ce qu’il faut en retenir |
|---|---|---|
| Hausse attendue en 2026 | +4 % à +6 % | Une tendance sectorielle, pas un tarif identique pour tous. |
| Hausse observée par Assurland | +8 % | Votre avis d’échéance peut dépasser les prévisions moyennes. |
| Assurance tous risques fin 2025 | 809 € en moyenne | Une progression de 19 % en deux ans. |
| Prime moyenne en Bretagne | 592 € | Un niveau inférieur à celui des zones les plus chères. |
| Prime moyenne en Corse | 952 € | Le risque local pèse fortement sur le tarif. |
Les écarts régionaux illustrent cette réalité. La prime moyenne atteint 936 € en Provence-Alpes-Côte d’Azur et 809 € en Île-de-France, contre 592 € en Bretagne. Les Pays de la Loire affichent une hausse de 9,3 % et la Bretagne de 8,5 %. La fréquence des vols, la densité urbaine, le niveau de circulation, les aléas météo et le coût local des réparations expliquent une partie de ces différences.
Ce qui alourdit réellement la cotisation
Réparer une voiture coûte davantage, même après un petit choc
Les pièces détachées représentent plus de 50 % du coût total d’une réparation. Leur prix a progressé de 30 % en cinq ans. Les pièces de carrosserie ont augmenté de 35 % et les composants électroniques de 42 %. Les caméras, radars de stationnement, capteurs et aides à la conduite rendent les interventions plus techniques. Le remplacement d’un pare-brise coûte ainsi 605 € en moyenne.
Après un impact léger, remplacer une pièce visible peut nécessiter le recalibrage d’une caméra ou d’un capteur voisin. L’intervention comprend alors le temps d’atelier, l’utilisation d’outils de diagnostic et la vérification des systèmes d’aide à la conduite. Un sinistre banal peut donc devenir une opération de précision. L’âge du véhicule ne suffit plus à prévoir le coût de son indemnisation.
Climat, CatNat et sinistralité pèsent sur tous les assurés
La surprime catastrophes naturelles, ou CatNat, est passée de 6 % à 9 % le 1er janvier 2025 sur les garanties vol et incendie. Cette contribution obligatoire finance le régime consacré aux catastrophes naturelles. Elle doit générer 1,2 milliard d’euros supplémentaires par an pour la Caisse Centrale de Réassurance.
Les événements météo accentuent cette pression. Les sinistres naturels ont coûté 5,2 milliards d’euros en 2025, dont 2,2 milliards liés à la grêle. L’épisode survenu à Paris en mai 2025 a causé 196 millions d’euros de dommages et concerné plus de 61 000 véhicules. Ces dépenses sont mutualisées. Un conducteur prudent peut donc voir sa prime augmenter sans avoir déclaré de sinistre.
Taxes et véhicules électriques : la fin d’un avantage
La TSCA, ou taxe spéciale sur les conventions d’assurance, entre également dans le calcul de la cotisation. En 2026, la fin de son exonération pour les véhicules électriques peut entraîner une hausse supérieure à 20 %, selon les contrats. Les véhicules électriques et hybrides coûtent aussi 11 % de plus à indemniser qu’un modèle thermique, notamment à cause des batteries et de la technicité des réparations.
En 2025, la prime moyenne d’un véhicule électrique atteignait 818 €, contre 753 € pour une voiture essence et 735 € pour un modèle diesel. La date de souscription reste toutefois déterminante : les contrats électriques souscrits en 2024 peuvent conserver leur réduction de TSCA pendant 24 mois.
Pourquoi un bon bonus ne suffit pas à protéger votre tarif
Le bonus-malus, aussi appelé coefficient de réduction-majoration ou CRM, ne s’applique pas à tous les éléments de la prime. Un coefficient de 0,50 réduit la part liée à votre risque personnel, mais il ne neutralise ni les taxes, ni les changements de garanties, ni l’augmentation générale des coûts supportés par l’assureur. Un bonus 50 reste donc avantageux, sans protéger contre la hausse globale des tarifs.
Résilier son assurance auto : démarches et droits | Découvrez quand et comment résilier votre assurance auto, notamment après un an, ainsi que les obligations de l’assureur.
- Jeunes conducteurs : la surprime peut atteindre 100 % la première année. La prime moyenne des 17-25 ans s’élève à 1 462 € par an et atteint 2 164 € selon une mesure réalisée en janvier 2026.
- Conducteurs expérimentés : les 56-70 ans paient 508 € par an en moyenne, soit près de trois fois moins que les jeunes conducteurs.
- Conducteurs malussés ou résiliés : leur historique entraîne déjà une tarification élevée, à laquelle s’ajoute la hausse générale du marché.
- Automobilistes ayant changé de situation : un déménagement, l’ajout d’un jeune conducteur, un véhicule plus puissant ou un stationnement dans la rue peuvent modifier le prix indépendamment du bonus.
Avant de contester une hausse, relisez votre avis d’échéance ligne par ligne. Vérifiez la prime hors taxes, les garanties, la franchise, les options, le coefficient bonus-malus et les taxes. Une augmentation inhabituelle peut venir d’une modification du contrat ou de votre situation, parfois rectifiable auprès de l’assureur.
Réduire sa prime sans renoncer à une protection utile
Passer directement de la formule tous risques au tiers n’est pas toujours une bonne économie, notamment pour un véhicule récent ou encore financé. Il vaut mieux supprimer les garanties inutiles et comparer les assureurs à niveau de couverture équivalent.
- Préparez une comparaison fiable. Rassemblez votre permis de conduire, votre carte grise et votre relevé d’information. Comparez le même niveau de couverture, les plafonds d’indemnisation, l’assistance et les franchises, plutôt que le seul prix affiché.
- Négociez avant de résilier. Présentez à votre assureur un devis concurrent comparable. Il peut proposer une remise, retirer une option ou ajuster la franchise pour conserver votre contrat.
- Utilisez la loi Hamon. Après un an d’ancienneté, vous pouvez changer d’assureur à tout moment, sans frais ni pénalité. Le nouvel assureur effectue généralement les démarches de résiliation.
- Ajustez la franchise avec mesure. Une franchise plus élevée réduit souvent la prime, mais augmente le reste à payer en cas de sinistre. Choisissez un montant compatible avec votre budget.
- Examinez la télématique. Une offre pay-how-you-drive, avec boîtier ou application, peut mieux valoriser une conduite régulière et prudente. Vérifiez cependant les règles de collecte des données et le mode de calcul de la réduction.
Ne conduisez jamais sans contrat actif. Le Fichier des Véhicules Assurés peut être croisé avec les radars, et le défaut d’assurance expose à une amende de 500 €. Face à l’augmentation de l’assurance auto en 2026, comparez les garanties, vérifiez votre avis d’échéance et agissez avant le prochain prélèvement. C’est le moyen le plus simple de reprendre la main sur votre budget sans réduire inutilement votre protection.

- Voiture d’occasion fiable : le prix le plus bas peut cacher les frais les plus lourds - 21 octobre 2026
- Carte grise et assurance : assurez le véhicule avant de lancer l’immatriculation - 20 octobre 2026
- Hybride simple ou rechargeable : le bon choix dépend de votre accès à une prise - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Les voitures d’occasion à privilégier en 2025 selon votre budget et vos trajets
 Petite voiture en ville : budget, coffre, consommation, le bon équilibre à viser
 Quel monospace d’occasion choisir : 5 critères pour une famille sereine
 Payer sa carte grise en plusieurs fois : conditions et fonctionnement